Documento vivo. É revisto à medida que surgem dados novos; a versão mais recente está sempre em nuclear-em-portugal.vercel.app.
Este documento trata sobretudo dos custos, do financiamento e dos passos para introduzir o nuclear em Portugal. Outros temas frequentes no debate, como os resíduos, a segurança, a disponibilidade de urânio e tório ou a descentralização da rede, são tratados no «Rescaldo do evento “Nuclear: Um Debate Necessário”» (2024). Recomenda-se também o livro gratuito «Nuclear: posologia para combater a desinformação», de Bruno Soares Gonçalves (Instituto de Plasmas e Fusão Nuclear, Técnico), que responde de forma acessível aos mitos mais comuns sobre segurança, radiação, resíduos e risco sísmico.
Sumário executivo
- O importante é o custo total do sistema elétrico, não o de cada central. Guardar em baterias o equivalente a um só dia de consumo nacional custaria ~16–28 mil milhões €, um valor comparável ao de dois grandes reatores ao custo europeu. Portugal tem eletricidade relativamente barata, em parte graças à hídrica, que varia muito entre anos secos e húmidos e tem pouca margem para crescer.
- O nuclear ficou caro no Ocidente sobretudo por falhas de execução, não por causa da tecnologia. As causas são a perda de experiência, a construção iniciada com o projeto incompleto, as primeiras unidades de cada modelo, o capital caro e os atrasos. O mesmo padrão afeta outras grandes obras, como o HS2, Stuttgart 21 ou a Linha Circular do Metro de Lisboa.
- Onde se constrói em série, com o projeto fechado, o nuclear é muito mais barato e rápido. Segundo projeções da IEA/NEA, o custo de construção overnight (sem juros) ronda os 1,9 mil milhões €/GW na Coreia e os 2,2 na China. O tempo mediano de construção no mundo foi de 6,3 anos (reatores concluídos até 2023), e no Japão a média fica abaixo de 5.
- Os SMRs ainda não provaram que produzem eletricidade mais barata. Por GW, as primeiras unidades custam mais do que um grande reator bem executado: Darlington, no Canadá, tem um orçamento de ~11 mil milhões €/GW com juros, muito acima de Barakah, nos Emirados (~4). A vantagem real dos SMRs são investimentos menores e mais faseados. O que baixa os custos é a modularidade e a construção em série, não o tamanho do reator.
- O custo do capital é a variável que mais pesa. Com uma taxa real de 7%, o financiamento representa quase 60% do custo da eletricidade nuclear; a 3%, cerca de 30%. Para um investimento de 4,5 mil milhões €/GW, baixar a taxa de 10% para 3% faz o custo descer de ~97 para ~43 €/MWh.
- Há hoje mais formas de financiar o nuclear do que há cinco anos. A taxonomia da UE já o inclui, o BEI financia-o e, em 2025, o Banco Mundial levantou a proibição de o financiar. Para Portugal, o crédito à exportação do país fornecedor parece a via mais promissora para baixar o juro, com o BEI como complemento. A receita pode ser garantida por contratos de longo prazo com grandes consumidores (como os data centers de Sines), pelo modelo Mankala ou por um contrato por diferença (CfD) com o Estado.
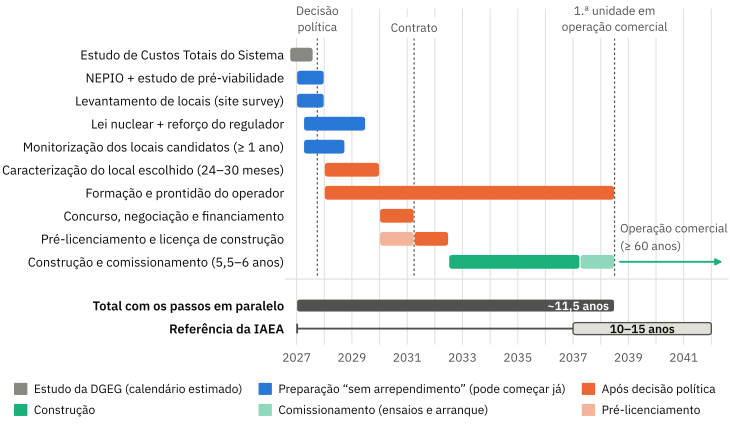
- A IAEA estima 10–15 anos até à primeira central. Muitas das tarefas preparatórias são baratas e “sem arrependimento”, e podem começar já, em paralelo com o estudo de Custos Totais do Sistema da DGEG. Isso poupará vários anos se a decisão for positiva.
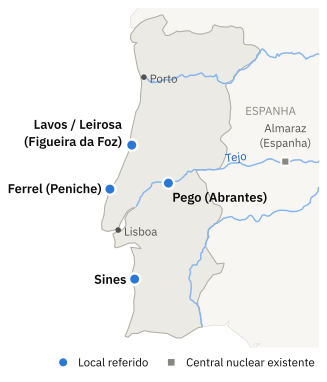
- Onde construir? Os antigos locais de centrais térmicas já têm rede, acessos e tradição industrial, e são bons candidatos à partida. É o caso do Pego, no interior, com rede e ferrovia (a principal incógnita é o caudal do Tejo em anos secos), e de Sines, com água do mar, rede, porto e grande consumo próximo. Também nós de 400 kV como Lavos (Figueira da Foz) merecem estudo. A escolha final deve resultar de um levantamento nacional de locais segundo os critérios da IAEA.
1 Porquê considerar o nuclear? Custos de sistema e segurança de abastecimento
Mensagem principal O que conta para o consumidor é o custo total do sistema, não o custo isolado de cada central. As renováveis variáveis têm LCOE baixo, mas esta métrica externaliza vários custos necessários para ter uma rede estável que funcione 24/7, como custos de rede, armazenamento, reserva e estabilidade.
O que o LCOE mede e o que deixa de fora
- O LCOE é o preço médio a que a energia de uma central tem de ser vendida para cobrir os seus custos. Não diz quando a energia é produzida, qual o seu valor de mercado nesse momento, nem quanto custam a reserva, o armazenamento, o reforço da rede e os serviços de estabilidade.
- Os custos de sistema sobem muito com a quota de renováveis intermitentes (solar e eólica), porque exigem mais armazenamento, reserva e serviços de estabilidade. Segundo a OCDE-NEA, os custos de sistema adicionais sobem de ~8 USD com 10% de renováveis variáveis para ~50 USD com 75%, por MWh produzido por essas renováveis. Nesse cenário, o custo total passa de ~65 para ~130 USD/MWh [1].
- Os custos de rede não são triviais: em 2025, as redes custaram ~45 €/MWh na fatura doméstica e ~21 €/MWh na indústria em média tensão, contra ~70 €/MWh no mercado diário (valores em € de setembro de 2026) [2, 3, 4].
- Os geradores síncronos (nuclear, hídrica, gás) dão inércia à rede de forma natural. Um sistema dominado por inversores precisa de equipamento extra para a garantir, e a proposta de caderno de encargos do estudo da DGEG prevê contabilizar esses custos [5].
- O apagão de 28 de abril de 2025 tem os seus prejuízos estimados em mais de 2 mil milhões € só para as empresas portuguesas, segundo um inquérito da AIP [6], o que realça a importância de um sistema estável.
Quanto custaria guardar 1 dia de consumo em baterias?
- Portugal continental consome 53 TWh por ano da rede pública = 53 000 000 000 kWh [7]. Por dia: 53 000 000 000 ÷ 365 ≈ 145 000 000 kWh.
- Custo completo de uma bateria à escala da rede, por kWh que consegue guardar: ~150 €. É o valor de referência fixado em 2026 pelo regulador italiano para os leilões de baterias e inclui a obra toda (baterias, conversores e transformador, engenharia e construção, ligação à rede, terreno e licenças), mas não os juros [8]. Estimativas recentes vão de ~110 € (125 USD) [9] a ~190 € por kWh, este último já com juros e com capacidade extra para compensar o desgaste [8]. São valores para baterias de 4 horas; com mais horas, o custo por kWh desce um pouco.
- Guardar 1 dia: 145 000 000 kWh × ~150 € ≈ 22 mil milhões € (16 a 28 mil milhões €, consoante o preço). Para comparar, 2 grandes reatores (~2,4 GW) custariam ~8–11 mil milhões € ao preço da proposta preliminar da CNNC (Tabela 4), ou ~24–31 mil milhões € ao custo europeu de Dukovany II (Tabela 3).
- A diferença é que as baterias apenas deslocam energia no tempo. Uma central produz energia.
- E as baterias duram 15 a 20 anos [10, 11]. Um grande reator novo é projetado para 60 anos, e nos EUA já há 25 reatores, licenciados inicialmente por 40 anos, autorizados a funcionar até aos 80 [12]. Em 2026, o regulador norte-americano propôs uma regra que poderia levar algumas centrais aos 100 anos; ainda não foi aprovada [13].
- Ao longo de 60 anos, as baterias teriam de ser trocadas 2 ou 3 vezes, a ~16 mil milhões € cada a preços de hoje (cerca de 3/4 do investimento inicial, estimativa do autor; menos, se os preços descerem) [8]. O nuclear também tem investimentos a meio da vida, mas muito menores: em França, ~1,8 mil milhões € por reator entre 2014 e 2035, já com a manutenção corrente [14].
- E um dia pode não chegar: nos mercados europeus analisados pela Wood Mackenzie, 41% dos episódios de “Dunkelflaute” (pouco vento e pouco sol) duram mais de 3 dias. O risco concentra-se no Norte da Europa: a Bélgica regista 3 episódios por ano e Portugal nenhum, graças ao sol de inverno [15]. Em Portugal, o que pode exigir vários dias de reserva é um ano seco com vários dias seguidos de pouco vento (ver abaixo).
Então porque é que a eletricidade em Portugal ainda é relativamente barata?
- Em boa parte, porque a hídrica, com 8,4 GW dos quais 3,6 GW de bombagem, já está construída e serve de “armazenamento” barato do sistema [7].
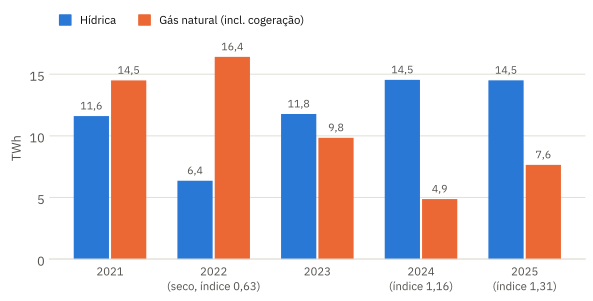
- Mas a hídrica varia muito de ano para ano (Figura 1). Em 2022, um ano seco, produziu 6,4 TWh e o gás 16,4 TWh. Em 2024–2025, anos húmidos, a hídrica produziu ~14,5 TWh e o gás 4,9–7,6 TWh [16, 17, 7].
- Os aproveitamentos hídricos mais favoráveis já estão feitos. Se a produção renovável variável crescer muito, a capacidade da hídrica para equilibrar oferta e procura ao longo do tempo satura.
- A procura está a crescer. Em 2025 o consumo bateu o recorde, com 53,0 TWh [7]. A EDP prevê que a procura cresça 4,5% ao ano entre 2026 e 2035 [18]. O campus de data centers de Sines prevê 1,2 GW [19], o que daria até ~10 TWh/ano a plena utilização, ~20% do consumo atual.
O risco está nos anos extremos, não no ano médio
- Para Portugal, o cenário a temer é a combinação de ano seco, vários dias seguidos de pouco vento e interligação fraca.
- Na Alemanha, em novembro e dezembro de 2024, houve episódios de Dunkelflaute com preços acima de 300 €/MWh e picos acima de 900 €/MWh. Foi usado quase todo o parque controlável [20], e as importações chegaram a uma média de 10,5 GW durante três dias [15].
- A Península Ibérica tem apenas ~2–3% de capacidade de interligação com o resto da Europa, longe da meta da UE de 15% para 2030. A nova ligação do Golfo da Biscaia (+2,2 GW) só chega em 2028 [21, 22].
- A eólica está a envelhecer. A 1.ª vaga de parques, ligada sobretudo entre 2005 e 2010, chega ao fim da vida útil de projeto (20–25 anos) entre ~2025 e 2035. No fim de 2010 estavam em serviço ~4 GW, cerca de 3/4 da potência eólica hoje ligada à rede pública [23, 24, 25, 7]. É possível renovar os parques (repowering), mas a decisão sobre o que construir tem de ser tomada agora.
O estudo de Custos Totais do Sistema (DGEG) é a peça central
- A proposta de caderno de encargos (abril de 2026, em discussão pública até 5 de maio) prevê cenários para 2035 e 2050, comparando o nuclear, o gás, a eólica offshore e uma interligação a Marrocos. Inclui custos de rede, armazenamento, reservas e inércia. O estudo será encomendado através da REN, após consulta a pelo menos 3 entidades, e não deve durar mais de 180 dias, seguindo-se ≥ 30 dias de debate público. Até ao início de outubro de 2026, a DGEG não tinha anunciado a adjudicação nem resultados [5, 26, 27].
- Os dados do sistema elétrico nacional podem ser explorados de forma simples em portugal-electricity-mix.vercel.app, ferramenta desenvolvida pelo autor com dados da ENTSO-E e mais fácil de usar do que o Data Hub da REN [28].
2 Porque é que o nuclear tem sido caro no Ocidente?
Mensagem principal O problema não está na física do reator, mas na execução de megaprojetos de engenharia civil, na qual o Ocidente tem recentemente tido um pior desempenho. Os custos dispararam onde se construiu pouco, com o projeto incompleto e com capital caro.
Principais causas
- Perda de experiência técnica e de gestão. Os EUA e a França passaram décadas sem construir reatores e perderam equipas e cadeias de fornecimento. Os custos elevados e as derrapagens não são uma característica inerente da tecnologia nuclear. Resultam de cadeias de fornecimento fracas e de pouca experiência recente de construção [29]. Países como a Coreia do Sul, China, entre outros, têm demonstrado mais consistentemente bom desempenho na execução de projetos nucleares.
- Construção iniciada com o projeto incompleto, o que obriga a refazer trabalho.
- Vogtle 3/4 (EUA, AP1000). O custo passou de ~14 para mais de 30 mil milhões USD, com vários anos de atraso. O Departamento de Energia dos EUA (DOE) aponta como causas o projeto incompleto, a fraca garantia de qualidade, a falta de mão-de-obra experiente e a COVID-19 [30, 31].
- Hinkley Point C (Reino Unido, EPR). Segundo a EDF, o projeto exigiu ~7 000 alterações face ao EPR francês, com +35% de aço e +25% de betão [32]. O regulador britânico contesta que as suas exigências tenham sido a causa principal [33]. O custo subiu de £18 para £35 mil milhões, a preços de 2015 (~£48 mil milhões a preços de 2026), e a 1.ª unidade está agora prevista para 2030 [34, 35, 36].
- Flamanville 3 (França, EPR). O orçamento inicial era de 3,3 mil milhões €; o Tribunal de Contas francês calcula agora 23,7 mil milhões €, incluindo o financiamento. O reator foi ligado à rede em dezembro de 2024, com 12 anos de atraso, e só atingiu a plena potência em dezembro de 2025. A 26 de setembro de 2026 entrou na primeira inspeção completa obrigatória, prevista para ~350 dias. Nela será substituída a tampa da cuba, uma exigência do regulador devido a uma anomalia no aço revelada em 2015 [37, 38].
- Olkiluoto 3 (Finlândia, EPR). O contrato chave-na-mão era de ~3 mil milhões € e previa arranque em 2009. O reator foi ligado à rede em 2022, com custo ≥ 11 mil milhões € [39].
- Um modelo muito complexo: o EPR. Na Europa Ocidental, os únicos grandes reatores começados a construir desde 2005 são EPR: Olkiluoto 3, Flamanville 3 e os dois de Hinkley Point C; Sizewell C, aprovada em 2025, também terá dois [40, 41]. O EPR nasceu de um projeto franco-alemão (Framatome e Siemens) que juntou engenharias diferentes e exigências de segurança nem sempre convergentes, uma das causas das dificuldades de construção, segundo o Tribunal de Contas francês [42]. Face ao antecessor francês, o N4, leva quase o dobro do betão, 3,5 vezes o aço e 1,7 vezes a tubagem, para só ~9% mais potência [42, 40]. Na China, o mesmo modelo foi mais rápido: os dois EPR de Taishan foram os primeiros do mundo a funcionar, ~9 anos após o primeiro betão, contra ~17–18 em Olkiluoto 3 e Flamanville 3, embora com ~5 anos de atraso e ~60% acima do orçamento [40, 43].
- Primeiras unidades de cada modelo (first-of-a-kind, FOAK). Todos estes casos foram a primeira unidade do seu modelo no país, e a curva de aprendizagem é real: segundo o DOE, Vogtle 4 custou ~30% menos do que Vogtle 3 [44].
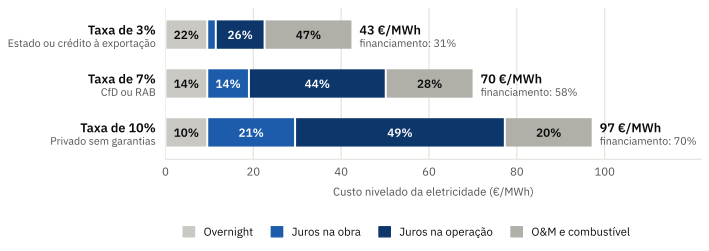
- Capital caro. Os juros, na obra e na operação, representam ~31% do custo nivelado (LCOE) a uma taxa real de 3%, ~58% a 7% e ~70% a 10% (Figura 2).
- Os atrasos multiplicam o custo: cada ano a mais de obra mantém o estaleiro a custar dinheiro e, quando há dívida, os juros acumulam-se até à entrada em serviço. Em Hinkley Point C, a EDF estima que mais 12 meses de atraso custariam ~£1 mil milhões, a preços de 2015 [35].
- COVID-19 e cadeias de fornecimento. A pandemia afetou praticamente todas as obras em curso, incluindo Vogtle e Hinkley Point C [30, 45].
Não é um problema exclusivo do nuclear: é um problema de megaprojetos no Ocidente
Tabela 1 – Derrapagens de custo e prazo em grandes obras recentes fora do nuclear.
| Obra | Início da obra | Abertura: prevista → atual | Custo: previsto → atual |
|---|---|---|---|
| HS2, 1.ª fase (Reino Unido, alta velocidade) [46, 47, 48] | 2020 | 2029–2033 → 2036–2039 | 35–45 → 71–82 mil M£ |
| Stuttgart 21 (Alemanha, nó ferroviário) [49, 50, 51] | 2010 | 2019 → 2031 | 4,5 → 14,5 mil M€ |
| Crossrail (Reino Unido, ferrovia urbana) [52, 53, 54] | 2009 | 2017 → 2022 | 15,9 → ~19 mil M£ |
| Site C (Canadá, barragem) [55, 56, 57] | 2015 | 2024 → 2025 | 8,8 → 16 mil M CAD |
| Linha Circular do Metro de Lisboa [58, 59, 60, 61, 62] | 2021 | 2023 → 2027 | 210 → 379 M€ |
Previsto: na decisão de construir. Valores nominais, que incluem a inflação, exceto no HS2 (preços de 2019). No HS2, o custo é o de toda a 1.ª fase e o prazo é o do troço Old Oak Common–Birmingham; no Crossrail, o custo exclui os comboios.
Tal como no nuclear, as causas mais apontadas são projetos pouco maduros e trabalho subestimado, a que se juntam a integração de sistemas e surpresas geológicas [48, 51, 54, 61].
A maior parte do custo é construção civil, não o reator
Os equipamentos da ilha nuclear (reator e sistemas associados) representam apenas 10–22% do custo de construção overnight (sem juros). O estaleiro, o arrefecimento e a instalação, ou seja, sobretudo engenharia civil e montagem, pesam 46–50% (Tabela 2) [63]. Por isso, o desafio é sobretudo de gestão de obra.
Tabela 2 – Repartição do custo de construção overnight (sem juros) de reatores de água leve, em % do total [63].
| Componente | AP1000 genérico | EUA, histórico (mediana) | EUA, histórico (melhor caso) | APR1400 (Coreia) | EPR |
|---|---|---|---|---|---|
| Equipamento da ilha nuclear | 12,6 | 9,9 | 16,5 | 21,9 | 18,0 |
| Equipamento do turbogerador | 4,9 | 7,0 | 11,9 | 5,6 | 6,3 |
| Estaleiro, arrefecimento e instalação | 47,5 | 46,3 | 49,3 | 45,5 | 49,7 |
| Engenharia, aprovisionamento e construção | 15,9 | 17,6 | 7,7 | 20,0 | 15,3 |
| Custos do dono da obra | 19,1 | 19,2 | 14,6 | 7,0 | 10,7 |
Como baixar o custo
- Ter o projeto 100% concluído antes do primeiro betão e escolher um modelo com unidades de referência já construídas.
- Construir em série: várias unidades iguais, idealmente no mesmo local.
- Contratar uma gestão de obra experiente, com historial recente de entregas, e repartir o risco contratualmente, para que as derrapagens causadas pelo construtor fiquem a cargo dele: por exemplo, contratos chave-na-mão ou a preço fixo, como em Olkiluoto 3, Barakah ou Dukovany II. Só protege o promotor se o fornecedor aguentar as perdas: a Westinghouse entrou em insolvência em 2017 por causa dos contratos a preço fixo de Vogtle e V. C. Summer [64].
- Garantir financiamento barato (secção 5).
- Manter uma regulação estável e previsível.
3 Custo e prazo não são iguais em todo o lado
Mensagem principal Onde há construção contínua, um reator constrói-se em 5–6 anos e por uma fração do custo das obras ocidentais recentes. Um orçamento realista para Portugal fica entre estes dois extremos.
Prazos de construção (do primeiro betão à operação comercial)
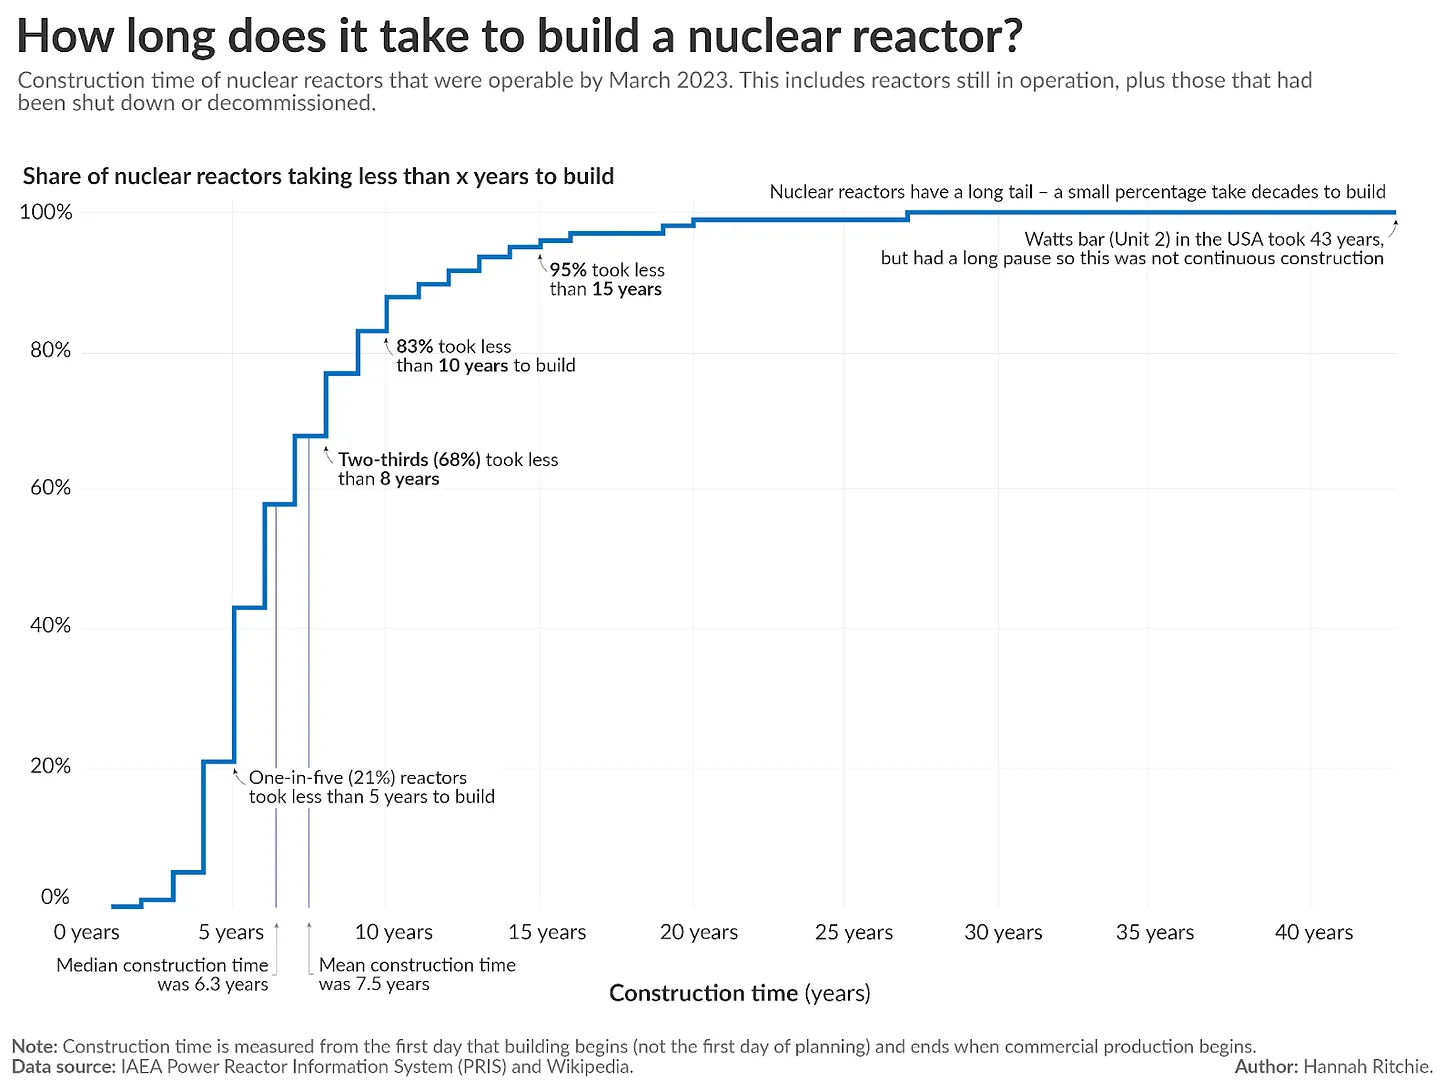
- Mundo (reatores concluídos até março de 2023): mediana de 6,3 anos e média de 7,5 anos. Nos reatores iniciados depois de 1990, a mediana desce para 5,7 anos (Figura 3) [65].
- Por país: no Japão a média é inferior a 5 anos; na Coreia do Sul e na China, inferior a 6 anos. França, EUA e Reino Unido levaram alguns anos mais [65].
- O caso mais rápido de um grande reator moderno é Kashiwazaki-Kariwa 6 (Japão, ABWR, 1 356 MWe). Foi ligado à rede apenas 3 anos e 3 meses após o primeiro betão, e a operação comercial começou ao fim de ~4 anos [66]. A TEPCO atribui o prazo curto à construção em grandes blocos modulares e a métodos que permitem construir com qualquer meteorologia [67].
- Na China, Fuqing 5 (Hualong One/HPR1000) levou 5 anos e 9 meses do primeiro betão à operação comercial, mesmo sendo o primeiro do seu modelo [68].
Custos de investimento: ordens de grandeza
Tabela 3 – Custos de investimento indicativos, em mil milhões €/GW.
| Projeto / país | Mil milhões €/GW | Base |
|---|---|---|
| Coreia do Sul (APR1400) | ~1,9 | overnight, projeção IEA/NEA (2 160 USD/kW) [69] |
| China (reator de água leve) | ~2,2 | overnight, projeção IEA/NEA (2 500 USD/kW) [69] |
| França (EPR) e EUA, unidades em série | ~3,5–3,8 | overnight, projeção IEA/NEA (4 000–4 250 USD/kW) [69] |
| HPR1000 em Portugal (2 unidades) | ~3,5–4,4; obra de 66–72 meses | proposta preliminar da CNNC (4 000–5 000 USD/kW; ver Tabela 4) [70] |
| Barakah (Emirados, KEPCO, 4 × APR1400, 5,3 GW) | ~4,0 | orçamento de 2016: financiamento de 24,4 mil milhões USD, com juros da obra e primeiro combustível [71, 40] |
| EPR2 (França, 6 reatores, ~10 GW) | ~7,3 | orçamento da EDF de dez. 2025: 72,8 mil milhões € a preços de 2020, overnight, sem juros; em 2022 eram 51,7 mil milhões (~5,2 por GW). Sem decisão final de investimento em out. 2026 [72, 43] |
| Dukovany II (Chéquia, KHNP, 2 unidades, até 976 MWe cada) | ~8,4 (contrato); ~10–13 (custo overnight total) | contrato EPC de 2025 (407 mil milhões de coroas checas), inclui combustível para ~10 anos [73]; custo total: estimativa das autoridades checas com contrato EPC, combustível, custos do dono da obra e contingências, sem financiamento [74] |
| Polónia (3 × AP1000, 3,75 GW) | ~11,2 | investimento de ~42 mil milhões € a preços correntes (a Comissão Europeia não indica se inclui os juros da obra); aprovação da Comissão de dez. 2025 [75] |
| Vogtle 3/4 (EUA, primeiros AP1000 do país) | ~11,5–14 | custo final com financiamento: mais de 13 000 USD/kW [30]; ~35 mil milhões USD de 2023, segundo o MIT [76] |
| Sizewell C (Reino Unido, EPR, 3,2 GW) | ~13,9 (alvo da empresa); ~14,8 (estimativa mediana) | £38,2 mil milhões (alvo da empresa, exclui alguns custos) e £40,5 mil milhões (limiar regulatório perto da mediana das previsões), a preços reais de 2024–25, sem financiamento [41, 77] |
| Flamanville 3 (França, primeiro EPR do país) | ~14,5 | total com financiamento (23,7 mil milhões €) [37] |
As bases não são iguais em todas as linhas (ver coluna “Base”). Valores noutras moedas convertidos pelo autor à taxa média de 2025 do BCE, sem correção da inflação [78].
Tabela 4 – Proposta preliminar da CNNC para Portugal (jan. 2025).
| Tecnologia | Potência por unidade | Tempo de construção (meses) | Custo de investimento (mil M€/GW) | |
|---|---|---|---|---|
| 1 unidade | 2 unidades | |||
| HPR1000 (Hualong One) | ~1 200 MWe | 66–72 | 4,0–4,9 | 3,5–4,4 |
| AHPR1000 (sucessor do HPR1000, em desenvolvimento) | ≥ 1 230 MWe | 66–72 | 3,5–4,4 | 3,1–4,0 |
| ACP100 (Linglong One, SMR) | ~125 MWe | 48–54 | 7,1–8,8 | 5,3–7,1 |
| HTR-PM (alta temperatura) | 210 MWe por módulo | 48–54 | 5,3–6,2 | 4,4–5,3 |
Que o autor saiba, é até agora a única estimativa de custo feita especificamente para Portugal por um fornecedor. O custo inclui engenharia, primeiro combustível e contingências; o tempo de construção vai do primeiro betão à operação comercial. Estimativas obtidas pelo Eng. Pedro Sampaio Nunes nos seus contactos com a CNNC Overseas (CNOS). Valores convertidos de USD/kW pelo autor, à taxa média de 2025 do BCE [78, 70]. Documento original (PDF).
- As diferenças explicam-se pela construção contínua, por cadeias de fornecimento maduras, por equipas experientes, por modelos estandardizados, pelo capital barato e pelos custos de mão-de-obra.
- A gestão caótica de alguns projetos ocidentais (EPR, AP1000) não é uma fatalidade. Ainda assim, Portugal terá de importar o know-how, pelo que o historial recente de entregas do fornecedor deve ser um critério central de escolha.
Que fornecedores poderiam construir em Portugal? (avaliação do autor)
Avaliados pelo historial recente de entregas, estes são hoje os principais candidatos:
- KHNP/KEPCO (Coreia do Sul). Construiu os 4 reatores de Barakah (Emirados), em grande parte a preço fixo. Entraram em operação em 2021–2024, ~4 anos depois do previsto, em boa parte por atrasos no arranque e na preparação do operador [79]. Ganhou o concurso de Dukovany II (Chéquia) em 2024. Mas, segundo a imprensa coreana, o acordo de 2025 com a Westinghouse impede-a de concorrer na UE fora da Chéquia; se assim for, não pode concorrer em Portugal [80].
- CNNC (China). Tem 7 Hualong One em operação comercial (5 na China e 2 no Paquistão); os mais recentes levaram ~5–5,5 anos do primeiro betão à operação [40, 81]. É o único fornecedor com uma proposta conhecida para Portugal (Tabela 4). Mas há risco político: até hoje nenhum país ocidental avançou com um reator chinês. O Reino Unido pagou em 2022 a saída da CGN, outra empresa estatal chinesa, de Sizewell C, e a Roménia rompeu com ela em 2020 [82, 81].
- AtkinsRéalis (Canadá, reatores CANDU). A AECL, a quem comprou a divisão CANDU em 2011, construiu Qinshan III (China, 1998–2003) antes do prazo e 10,6% abaixo do orçamento [40, 83, 84]. Com a Aecon, renovou os 4 reatores CANDU de Darlington (2016–2026) 4 meses antes do prazo e abaixo do orçamento [85]. Usa urânio natural, sem enriquecimento. Mas a última obra nova é de 2007 (o reator 2 de Cernavodă, Roménia), e o novo modelo, o Monark, ainda não foi construído [40, 84].
- Westinghouse (EUA), a médio prazo. O AP1000 já não é uma primeira unidade: tem 6 reatores a funcionar desde 2018 (4 na China e 2 nos EUA). Todos chegaram com anos de atraso e Vogtle custou mais do dobro do previsto (secção 2) [40, 81]. Segundo o MIT, as próximas unidades podem custar até 40% menos [76]. Foi escolhido pela Polónia e pela Bulgária [86, 87]. Fica como opção se essa descida de custo se confirmar.
A Rosatom (Rússia) é o maior exportador de reatores, mas é politicamente inviável. A Finlândia cancelou Hanhikivi 1 em 2022, e a Comissão Europeia comprometeu-se a eliminar as importações nucleares russas [88, 89].
A EDF é, tradicionalmente, o maior construtor nuclear da Europa Ocidental. Mas todos os seus projetos recentes resultaram em atrasos e derrapagens orçamentais (secção 2), e perdeu o concurso checo para a KHNP [90]. Na avaliação do autor, neste momento não tem uma oferta viável: o EPR é muito complexo, e o EPR2, o EPR1200 (uma versão do EPR2 com ~1 200 MWe, pensada para exportação e proposta à Chéquia) e o SMR da EDF ainda estão em desenvolvimento [72, 91, 92].
4 E os SMRs (pequenos reatores modulares)?
Mensagem principal Os SMRs ainda não provaram que produzem eletricidade mais barata; a sua vantagem são projetos mais pequenos e flexíveis. O que reduz custos é a modularidade e a construção em série, de que os grandes reatores também podem beneficiar.
Vantagens
- Investimento por unidade muito menor: cada projeto arrisca menos capital, o que pode facilitar o financiamento [93]. Também permite fasear a construção e acompanhar a procura: 2 GW podem ser feitos com vários SMRs construídos em sequência.
- Mais flexibilidade na escolha do local: menos exigências de rede local e de água de arrefecimento, e mais locais aceitáveis [94].
- Podem fornecer calor a indústrias e a redes de aquecimento urbano [95]. Os grandes reatores também o fazem, como Gösgen (Suíça, desde 1979), Temelín (Chéquia, desde 2023) e Haiyang (China, desde 2019) [96, 97, 98]. Mas o transporte de calor encarece com a distância, e os grandes reatores poderão tipicamente ficar mais longe dos utilizadores. Os SMRs poderão ficar mais perto, com zonas de emergência menores, já possíveis nos EUA e na Finlândia [99, 100].
Desvantagens
- Custo por GW mais alto, porque se perde economia de escala. Por MWh, ainda não se sabe: com o mesmo juro, sairiam mais caros, mas um projeto mais pequeno pode conseguir juros mais baixos, e ainda não há dados para saber se isso compensa [93].
- Darlington (Canadá, 4 × BWRX-300, ~1,2 GW): orçamento de 20,9 mil milhões de dólares canadianos, já com juros, ou seja, ~11 mil milhões €/GW; ~16 na 1.ª unidade, que paga a infraestrutura comum, e ~9,3 nas unidades 2 a 4 [101, 102]. Com juros, é quase o triplo de Barakah (Tabela 3), e é ainda um orçamento.
- A proposta preliminar da CNNC para Portugal dá ao ACP100 (SMR) ~5,3–8,8 mil milhões €/GW, 1,5 a 1,8 vezes o custo do HPR1000 (Tabela 4) [70].
- NuScale/UAMPS (EUA): o preço-alvo subiu de 58 para 89 USD/MWh, mesmo com subsídios, e o projeto foi cancelado em 2023 [103, 104].
- Mais mão-de-obra por GW. Num estudo que simula a construção de 200 GW de nuclear nos EUA, uma frota de BWRX-300 exigiria ~87% mais trabalhadores de construção do que uma frota de AP1000 com a mesma potência [105].
- O que encolhe é a parte barata do projeto. O equipamento da ilha nuclear vale apenas 10–22% do custo (Tabela 2). A obra civil, os edifícios auxiliares, a segurança e o licenciamento não diminuem na mesma proporção [63, 105].
- A tecnologia ainda é imatura. O Linglong One (ACP100, China), apresentado como o primeiro SMR comercial em terra, tinha a operação comercial prevista para o 1.º semestre de 2026 [106]. Em outubro de 2026, segundo a imprensa local, ainda estava em ensaios a quente, sem combustível, com a carga de combustível e a ligação à rede apontadas para o fim do ano [107]. Já o HTR-PM chinês, uma central de demonstração com pequenos reatores arrefecidos a gás, está em operação comercial desde dezembro de 2023 [108]. A IAEA nota que ainda não há dados que confirmem prazos mais curtos para os SMRs [94]. As primeiras unidades serão caras e demorarão a baixar de preço.
O que reduz mesmo os custos: a modularidade
- Os grandes reatores já usam módulos fabricados em fábrica. O AP1000 é montado com grandes módulos estruturais feitos a partir de secções pré-fabricadas; o maior, o CA20 de Vogtle, pesa ~840 t [109]. O ABWR de Kashiwazaki-Kariwa 6, construído em grandes blocos modulares, levou ~37 meses do primeiro betão à carga de combustível [110, 67]. O essencial é passar o máximo de trabalho do estaleiro para a fábrica, independentemente do tamanho do reator.
Grandes reatores ou SMRs?
- Vários países europeus seguem as duas vias. O Reino Unido constrói Hinkley Point C, decidiu avançar com Sizewell C em 2025 e contratou à Rolls-Royce SMR a preparação de três SMRs em Wylfa, com a decisão final de investimento prevista para 2029. A Chéquia contratou Dukovany II à KHNP e prepara um SMR da Rolls-Royce em Temelín. A Polónia negoceia o contrato de três AP1000 e tem um programa privado de BWRX-300. A França prepara os EPR2 e desenvolve o seu SMR, o Nuward [41, 111, 112, 86, 113, 72, 92].
- Recomendação: para entrar no nuclear dentro de uma década, o mais seguro é um modelo com unidades de referência a funcionar. Hoje, isso aponta sobretudo para reatores de 3.ª geração avançada (Gen III+) de média ou grande potência. Os SMRs devem ser avaliados em paralelo: se as primeiras unidades, como Darlington, cumprirem custos e prazos, podem tornar-se uma boa opção, sobretudo para fasear o investimento ou fornecer calor.
5 Financiamento e tipos de promotores
Mensagem principal Num projeto nuclear, a taxa de juro pesa tanto ou mais do que o preço do reator. Baixar o custo do capital é a alavanca mais poderosa, e hoje há mais instrumentos para o fazer do que há cinco anos.
Experimente a calculadora interativa no site: nuclear-em-portugal.vercel.app/#financiamento
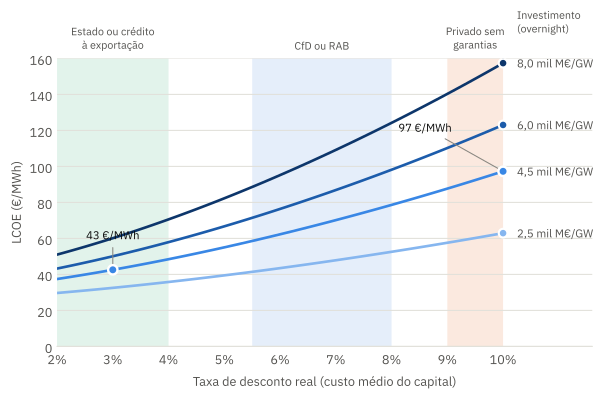
- Para um investimento de 4,5 mil milhões €/GW, o LCOE é de ~43 €/MWh a 3%, ~70 €/MWh a 7% e ~97 €/MWh a 10%. O reator é o mesmo; só muda o custo do dinheiro.
- O modelo de financiamento pesa muito no custo (zonas sombreadas, indicativas): com dívida do Estado ou crédito à exportação, ~37–48 €/MWh; com CfD ou RAB, ~59–79 €/MWh; com um promotor privado sem garantias, ~88 €/MWh ou mais.
- Por isso, num concurso, as propostas devem ser comparadas com o financiamento incluído, e não só pelo preço do contrato.
- Para comparação, o preço médio do mercado diário em Portugal foi de ~70 €/MWh em 2025 e de ~82 €/MWh em 2026 até 21 de outubro (em € de setembro de 2026) [4].
- A IEA/NEA chega a valores do mesmo tipo: a componente de investimento do LCOE do EPR francês é de 21 USD/MWh a 3% e de 73 USD/MWh a 10% [69].
O custo do capital baixa de duas formas: com dinheiro mais barato ou com menos risco, garantindo uma receita previsível, para que credores e acionistas peçam menos.
De onde vem o dinheiro
- Estado: empréstimo e capital. Em regra, é um auxílio de Estado e precisa de aprovação da Comissão Europeia. Em Dukovany II (Chéquia), o Estado empresta o dinheiro de toda a construção, estimado em 23–30 mil milhões €: sem juros durante a obra e depois ao custo da dívida pública mais 1 ponto (mínimo de 2% ao ano), a devolver em 30 anos com as receitas da central [74]. É também dono de 80% da empresa do projeto; a elétrica ČEZ tem os outros 20% [118]. No Reino Unido, o banco de fomento do Estado empresta até £36,6 mil milhões dos £38 mil milhões de Sizewell C [119, 41].
- Créditos à exportação (Export Credit Agencies, ECAs). O país fornecedor empresta ou garante parte do financiamento, a prazos longos, para ganhar o contrato.
- Coreia → Emirados (Barakah): 2,5 mil milhões USD a 18 anos [39].
- França → Finlândia (Olkiluoto 3): empréstimo de 570 M€, garantido a 95% [120]; França → Reino Unido (Sizewell C): garantia sobre £5 mil milhões de empréstimos [121].
- China → Paquistão (Karachi 2/3): 6,7 mil milhões USD a 20 anos, em três tranches a 2%, 6% e 1% (média ~3,3%) [39].
- Rússia → Egito (El Dabaa): 25 mil milhões USD a 22 anos, a 3% [122, 123].
- Banco Europeu de Investimento (BEI). Tradicionalmente reticente em relação ao nuclear, está a mudar. A presidente Nadia Calviño defende-o [124]. O banco emprestou 400 M€ à Orano para enriquecimento de urânio (2025) [125] e aprovou, em julho de 2026, um empréstimo de 800 M€ para a extensão de vida do reator 1 de Cernavodă, na Roménia [126]. Em 2026, fez ainda o seu primeiro investimento em SMRs: até 40 M€ na finlandesa Steady Energy, que desenvolve um pequeno reator para aquecimento urbano [95].
- Taxonomia da UE e obrigações verdes (green bonds). O nuclear está na taxonomia da UE; a Áustria contestou, perdeu no Tribunal Geral em 2025 e recorreu para o Tribunal de Justiça [127, 128]. A EDF já emitiu obrigações verdes para nuclear (2023, 1 mil milhões €) [129]. Pouco baixam o juro, que continua a ser o do emitente: na zona euro, o desconto médio face às obrigações normais foi de ~0,04 pontos percentuais em 2016–2021 [130]. A vantagem é chegar a mais investidores.
- Banco Mundial. Levantou em junho de 2025 a proibição de financiar nuclear. Só empresta a países em desenvolvimento, mas é um sinal de mudança [131].
Receita previsível, juros mais baixos
- Contratos de longo prazo (PPA) com grandes consumidores. O comprador compromete-se a comprar a energia durante anos, e os bancos emprestam contra essa receita. As grandes tecnológicas estão a contratar nuclear: a Microsoft vai comprar, com um PPA de 20 anos, a energia de Three Mile Island 1 (835 MW), a reativar pela Constellation; a Amazon fechou 1,9 GW com a Talen (18 mil milhões USD) e a Meta até 6,6 GW até 2035 [132, 133, 134]. Sines é um candidato natural a este tipo de contrato em Portugal.
- Modelo Mankala (Finlândia). Os acionistas (indústria e empresas municipais de energia) entram com o capital e ficam com a eletricidade a preço de custo, na proporção da sua participação: pagam a sua parte dos custos fixos, usem a energia ou não, e podem consumi-la ou revendê-la [135, 136]. É esse compromisso que permite à empresa endividar-se barato. Cerca de metade da eletricidade finlandesa vem de empresas deste tipo [137].
- Olkiluoto 3, da TVO, fez-se assim, sem CfD: ~75% de dívida e ~25% de capital e empréstimos subordinados dos acionistas, que não recebem dividendos [138]. Parte dos acionistas é pública (a Fortum, detida em ~51% pelo Estado finlandês, tem um quarto da TVO) [139, 140]. E o contrato chave-na-mão protegeu-os: a TVO estimava investir ~5,5 mil milhões €, e a maior parte do resto da derrapagem ficou com os fornecedores (Areva, então controlada pelo Estado francês, e Siemens) [141, 39].
- Para Portugal: um consórcio de grandes consumidores (indústria eletrointensiva, data centers) teria eletricidade a preço de custo durante a vida da central, menos exposta ao mercado, assumindo a sua parte dos custos e dos riscos; esse compromisso dos acionistas dá segurança aos credores.
- RAB (Regulated Asset Base). Os consumidores começam a pagar a central já durante a obra, com uma pequena parcela na fatura que remunera o capital investido: é preciso pedir menos emprestado e pagam-se menos juros. No Reino Unido, o mecanismo continua depois do arranque, com uma receita anual fixada pelo regulador [142].
- Exemplo: Sizewell C (Reino Unido, 3,2 GW), com decisão final em julho de 2025 e custo de £38 mil milhões. Segundo o Tribunal de Contas britânico, com base em estimativas do Governo, custa £4 por família em 2025–26, a subir até £17–19 por ano antes do arranque [41, 143, 77].
- Ordem de grandeza para Portugal (cálculo próprio). Para 2 unidades com ~11 mil milhões € de investimento, construídas em 6 anos, uma remuneração real de 5% sobre o capital já investido custaria em média ~5 €/MWh aos ~53 TWh consumidos, subindo até ~10 €/MWh no fim da obra. É viável, mas pesa mais do que no Reino Unido, cujo consumo é muito maior.
- Contrato por diferença (CfD) bidirecional. O Estado garante um preço: quando o mercado fica abaixo, paga a diferença; quando fica acima, a central devolve-a. Como qualquer garantia de preço, é uma intervenção no mercado e passa parte do risco para consumidores ou contribuintes; a versão bidirecional limita-a, porque impede lucros extraordinários. A partir de 17 de julho de 2027, qualquer apoio direto ao preço de uma central nova (nuclear, eólica, solar, geotérmica ou hídrica sem albufeira) tem de ter esta forma ou outra equivalente [144, 145].
- Exemplo: Dukovany II: CfD de 40 anos e preço-alvo inferior a 90 €/MWh [146, 147]. A Comissão Europeia aprovou em abril de 2024 o apoio a uma unidade. O alargamento a duas unidades, a que se referem estes valores, está em investigação aprofundada desde dezembro de 2025, e o Governo checo espera a decisão no início de 2027 [146].
E os promotores privados?
- Para um promotor privado, sem apoio do Estado e a vender ao mercado, o capital sai bem mais caro (~88 €/MWh ou mais, Figura 4). Os PPA e o Mankala são a forma de garantir a receita sem o Estado.
- O mais provável é um modelo misto. O Estado pode funcionar como âncora (capital, empréstimo ou garantia), ao lado de investidores privados e de infraestruturas, de grandes consumidores (Mankala ou PPA) e de crédito à exportação do país fornecedor. Sizewell C é um exemplo: Estado com 44,9%, mais La Caisse, Centrica, EDF e Amber [41].
Para Portugal: o que parece mais promissor (avaliação do autor)
- Capital barato na obra, sem garantia de preço na operação. Com dívida do Estado ou crédito à exportação, o LCOE fica em ~37–48 €/MWh, abaixo do preço médio do mercado (~70–82 €/MWh em 2025–26): a central paga-se com as vendas. Por isso, o apoio público deve concentrar-se no financiamento da obra (empréstimos, crédito à exportação ou um RAB só durante a construção) e não garantir preços na operação.
- Para baixar o juro: crédito à exportação do país fornecedor. As regras da OCDE permitem reembolsos até 22 anos depois do fim da obra [148]. Nos estreantes europeus é a maior fonte de dívida anunciada: na Polónia, 11 agências deram cartas de intenção de mais de 100 mil milhões de zlótis (~28 mil milhões USD), e a dívida deverá cobrir 70% do investimento [149]. Mas são cartas não vinculativas, ligadas a compras ao país de cada agência, e até agora só financiaram engenharia anterior à obra [149, 150]. Na proposta preliminar para Portugal, a CNNC recomenda crédito à exportação chinês e admite ser acionista minoritária do projeto [70].
- O BEI como complemento. As regras do BEI permitem financiar centrais nucleares, com parecer favorável ao abrigo do Tratado Euratom e um quadro legal e regulador adequado [151]. Nos últimos anos tem financiado sobretudo combustível, prolongamentos de vida e modernizações [125, 126, 152]. Para Portugal, só seria uma opção depois de criados a lei nuclear e o regulador.
- Para garantir a receita, há vias de mercado: contratos de longo prazo com grandes consumidores (data centers de Sines, indústria) ou um consórcio do tipo Mankala. Ainda assim, nos projetos europeus recentes o Estado acabou por assumir o grosso do risco. Na Polónia, por exemplo, entra com ~14 mil milhões € de capital, garante 100% da dívida e assina um CfD de 40 anos [153].
6 Como se introduz o nuclear num país estreante?
Mensagem principal A IAEA estima 10–15 anos desde a primeira ponderação até à primeira central [94]. Grande parte do caminho crítico é preparação institucional barata, que pode avançar já, em paralelo com o estudo da DGEG, sem comprometer a decisão final.
Tabela 5 – As três fases da IAEA [94, 154].
| Fase | O que inclui | Marco no fim da fase |
|---|---|---|
| 1. Ponderação (antes da decisão) | Estudo de pré-viabilidade; criação da NEPIO (organismo que coordena o programa); levantamento de locais (~1 ano); análise do quadro legal e dos recursos humanos | Pronto para uma decisão informada |
| 2. Preparação (depois da decisão) | Lei nuclear; regulador independente; seleção e caracterização do local (a caracterização demora tipicamente 24–30 meses, com ≥ 1 ano de monitorização, sem contar contratações, licenças nem revisão regulatória); dono e operador da central; financiamento; concurso | Pronto para lançar o concurso ou negociar o contrato |
| 3. Implementação | Contrato; licenciamento; construção (~5,5–7 anos [65, 70]); comissionamento | Pronto para operar |
- Referência de um país estreante rápido: Emirados Árabes Unidos. Decisão política em 2008, lei, regulador e contrato com a KEPCO em 2009, início da construção em julho de 2012 e 1.ª ligação à rede em 2020, ~12 anos no total [79].
- Um aviso de realismo: Dukovany II (Chéquia). Mesmo num país com experiência nuclear, o contrato foi assinado em junho de 2025 e a construção só deve começar em 2029; a meta é iniciar os ensaios em 2036 e a operação comercial em 2038 [155, 90].
O que pode começar já (passos “sem arrependimento”, de custo baixo)
- Criar a NEPIO, uma pequena equipa interministerial que coordena todo o programa.
- Estudo de pré-viabilidade e levantamento de locais (site survey), em ~1 ano [154]. Antigas centrais térmicas já ligadas à rede de muito alta tensão, como o Pego ou Sines, são candidatos óbvios a avaliar (secção 7).
- Começar já a monitorizar os locais candidatos (meteorologia, sismicidade, hidrogeologia). A monitorização no local exige pelo menos um ano completo de registos (alguns reguladores pedem mais). Antes e depois desse ano, a IAEA conta mais ~20–24 meses para adquirir e instalar o equipamento, tratar os dados e apresentar resultados; por isso convém começar cedo. Numa zona sismicamente ativa, o estudo sísmico pode levar ~3 anos [154].
- Regulador. Há duas opções, mas a segunda tem muito mais incerteza jurídica:
- Regulador nacional, em cooperação com Espanha (a via mais rápida):
- partir da Autoridade Reguladora Nacional que já existe (APA e IGAMAOT, desde 2018) [156];
- fazer um acordo de cooperação com o regulador espanhol (CSN) para formação, apoio técnico e partilha de avaliações, que a diretiva Euratom permite [157];
- adotar a regulamentação de um país com experiência no modelo escolhido, como a IAEA recomenda, e cooperar com o regulador do país fornecedor [94].
- Regulador ibérico único. A diretiva Euratom obriga cada Estado-Membro a ter uma autoridade reguladora competente e independente [157]. Não proíbe uma autoridade partilhada, mas não a prevê, e nunca se fez. Exigiria um tratado e leis nos dois países. Há o risco de a Comissão Europeia o contestar; nesse caso, poderia ser preciso alterar a diretiva, o que pode ser moroso.
- Regulador nacional, em cooperação com Espanha (a via mais rápida):
- Pré-avaliar os modelos de reator candidatos, aproveitando as avaliações já feitas por reguladores experientes. Por exemplo, o Reino Unido concluiu a avaliação genérica de projeto (GDA) do EPR (2012), do AP1000 (2017), do ABWR (2017) e do HPR1000 (2022) [158, 159].
- Preparar a lei nuclear: licenciamento, responsabilidade civil, resíduos e desmantelamento, salvaguardas.
- Formar pessoas: um curso de excelência em engenharia nuclear no ensino superior e programas de formação com os fornecedores e com a IAEA. Nos primeiros anos, a empresa operadora pode ter um sócio com experiência, como a KEPCO nos Emirados (18% da operadora, mais 400 técnicos da KHNP até 2030) [79]; a responsabilidade pela segurança continua a ser da empresa licenciada e não se delega [157].
- Desenhar o modelo de financiamento (secção 5) e sondar fornecedores e agências de crédito à exportação.
- Pedir uma missão INIR da IAEA, que avalia o grau de preparação da infraestrutura nacional.
- Comunicar com o público e envolver as autarquias candidatas desde o início.
Onde estão os maiores riscos do cronograma
- Contrato. Um concorrente vencido pode contestar a adjudicação, e a Comissão Europeia tem de aprovar o apoio do Estado e pode analisar subsídios estrangeiros ao vencedor. Em Dukovany II aconteceram as três coisas, e um tribunal chegou a travar a assinatura durante um mês [160, 161, 117].
- Lição: critérios de avaliação claros e publicados à partida, para que uma contestação seja rejeitada depressa, e falar com a Comissão desde cedo, já com o âmbito completo do projeto (em Dukovany II, o alargamento à 2.ª unidade obrigou a nova investigação) [146].
- Arranque. Em Barakah, com a obra acabada em 2018, falhas na preparação da empresa operadora, algumas por falta de domínio do inglês, adiaram o arranque pelo menos 18 meses [79].
- Lição: avaliar regularmente a prontidão do operador antes do fim da obra, para corrigir a tempo, e fixar cedo o inglês como língua de trabalho, com exigência de fluência elevada.
7 Onde construir uma central nuclear em Portugal?
Mensagem principal O local deve sair de um levantamento nacional segundo os critérios da IAEA (~1 ano), e não de uma escolha à partida. Ainda assim, há locais com boas condições de base, sobretudo antigas centrais térmicas, que já têm ligação à rede de muito alta tensão, acessos e tradição industrial.
Critérios principais
- Água para arrefecimento, do mar ou de um rio.
- Em circuito aberto, um reator de 1 GWe capta ~45–50 m³/s, que devolve mais quentes.
- Com torres de refrigeração capta ~1,2 m³/s e consome por evaporação ~0,7 m³/s [163].
- Exemplo: Cofrentes (Espanha, 1 092 MWe) usa torres de refrigeração com água do rio Júcar, de caudal médio 45 m³/s, e tem uma captação autorizada de 1,1 m³/s [164]. Na bacia do Tejo, em Espanha, já funcionam Almaraz, arrefecida pela albufeira de Arrocampo, e Trillo, com torres de refrigeração [165].
- Rede elétrica. O local precisa de ligação à rede de 400 kV com capacidade para escoar 1–3 GW. Reaproveitar a rede existente de antigas centrais poupa linhas novas e anos de licenciamento.
- Geologia e sismicidade. É preciso excluir falhas ativas, deslizamentos e solos sujeitos a compactação ou liquefação.
- Cheias e riscos externos. Há que avaliar cheias, galgamentos costeiros e tsunamis (a lição de Fukushima), indústrias perigosas e aeroportos próximos, e ainda a densidade populacional e o planeamento de emergência [154].
- Acessos para cargas excecionais.
- No AP1000, o vaso do reator pesa 278 t e cada gerador de vapor 600–680 t, com 24 m de comprimento [167, 168, 169].
- Em V. C. Summer (EUA), o primeiro gerador de vapor (680 t), fabricado pela Doosan na Coreia, chegou por mar ao porto de Charleston e fez o último troço por ferrovia, num vagão especial [169]. Ajuda ter porto, ferrovia ou estradas que suportem estes pesos e dimensões.
- Impacto económico local e descentralização.
- Por cada 1 000 MWe, a construção gera ~12 000 anos-trabalho diretos e a operação ~600 empregos diretos permanentes durante ~50 anos. Contando o emprego indireto e induzido, são ~200 000 anos-trabalho ao longo da vida da central [170].
- A central pode ancorar um polo industrial que use a sua eletricidade e o seu calor. Para isso, convém estar perto de boas infraestruturas de transporte para escoar a produção.
- Isto pesa porque o interior continua a perder população a um ritmo muito superior à média nacional (−2,1% entre 2011 e 2021); Penamacor, por exemplo, perdeu 16% [171, 172]. Ao mesmo tempo, o país tem 723 mil casas vagas (12%), com a percentagem mais alta no Alentejo (16,5%), enquanto a sobrelotação se concentra no litoral e nas áreas metropolitanas [173, 174]. Criar emprego qualificado no interior ajuda a fixar população e pode aliviar a pressão sobre a habitação no litoral.
Locais frequentemente referidos (avaliação preliminar)
Tabela 6 – Pontos a favor e incógnitas. Esta não é uma recomendação: todos os locais exigem estudo de caracterização.
| Local | A favor | Incógnitas e pontos contra |
|---|---|---|
| Pego (Abrantes), antiga central a carvão (~600 MW, encerrada em 2021) |
|
|
| Sines, antiga central a carvão (~1 250 MW, encerrada em 2021) |
|
|
| Lavos / Leirosa (Figueira da Foz) |
|
|
| Ferrel (Peniche) |
Cada linha de 400 kV tem um limite térmico de ~1,4 GVA (potência aparente), o que dá ~1,3 GW de potência ativa [175]. Conservadoramente, assume-se neste documento ~1 GW: a rede tem de aguentar a falha de qualquer linha sem sobrecarregar as outras (critério N-1), por isso as linhas trabalham abaixo do limite.
Outros locais estudados no passado: nos anos 60, uma central luso-espanhola no baixo Guadiana, a sul de Alcoutim [195]; para a primeira central portuguesa, Ferrel foi comparado com Sizandro (Torres Vedras), afastado por razões regionais e sísmicas [193]. Em 1980, a EDP começou a selecionar outros locais, mas não encontrámos documentos que digam quais [196].
Recomendações
- Fazer o levantamento nacional de locais (secção 6) com critérios explícitos:
- de exclusão: sismicidade e geologia, cheias e tsunamis, riscos externos;
- de preferência: água, rede de 400 kV existente, acessos e impacto regional positivo.
- Começar já a monitorizar (meteorologia, hidrologia, sismicidade) os 2–3 locais mais promissores, porque são precisos pelo menos 12 meses de dados.
- No Pego, fazer um estudo específico dos caudais do Tejo em anos secos e com cenários climáticos, articulado com Espanha no quadro da Convenção de Albufeira.
8 Análise SWOT: nuclear em Portugal
Forças
- Produção firme e despachável, que não depende de condições meteorológicas: as centrais nucleares têm um fator de capacidade mediano de ~86% (mundo, 2024) [197]. Contudo, há vários países com desempenho superior, como EUA (~92%) e Hungria/Eslováquia/Eslovénia/Roménia (~90%) [198]. Em Portugal, a eólica e a solar tiveram, em média, ~27% e ~17% em 2021–2025 [199].
- Das fontes de energia mais seguras e com menos emissões por TWh [200].
- Combustível barato e compacto: um reator de 1 GW descarrega só ~20 t de combustível por ano, pelo que reservas de vários anos cabem num espaço pequeno [201].
- Dá inércia e estabilidade à rede de forma natural.
- Vida útil de 60–80 anos, com custos baixos e estáveis depois de amortizada.
- Ocupa pouco território.
Fraquezas
- Investimento inicial muito elevado, o que torna o projeto muito sensível à taxa de juro e aos atrasos.
- Prazos longos: 10–15 anos para um país estreante.
- Portugal não tem experiência de produção nuclear; teria de completar o quadro legal, reforçar o regulador e criar uma cadeia de fornecimento.
- Escala: um reator de ~1–1,6 GW é grande face à ponta de consumo de ~9,4 GW, o que exige reserva para a sua paragem [7].
- Exige uma solução de longo prazo para o combustível usado. O Centro Comum de Investigação da Comissão Europeia considera os repositórios geológicos profundos uma solução adequada e segura [202].
Oportunidades
- A DGEG anunciou o estudo de Custos Totais do Sistema, que inclui o nuclear, e a proposta de caderno de encargos esteve em discussão pública até maio de 2026 [5, 26, 27].
- Boa parte da eólica (~4 GW instalados até 2010) aproxima-se do fim da vida de projeto: será preciso decidir entre prolongar, renovar ou substituir.
- O consumo está a crescer com a eletrificação, os data centers (Sines, 1,2 GW) e o hidrogénio.
- O contexto financeiro mudou: taxonomia da UE, BEI, Banco Mundial, créditos à exportação e regras de CfD da UE mais favoráveis ao nuclear.
- Participação da indústria nacional (construção civil, metalomecânica), de forma gradual; emprego qualificado; fornecimento de calor à indústria.
- Antigas centrais a carvão (Pego, Sines) estão junto a nós da rede de 400 kV e já têm acessos e tradição industrial (secção 7).
- Uma central no interior pode ancorar um polo industrial e ajudar a fixar população (secção 7).
Ameaças
- Derrapagens de custo e de prazo, se a execução falhar, com risco orçamental e político.
- Decisão de longo prazo que atravessa vários ciclos eleitorais e exige consenso alargado.
- Aceitação pública e oposição local.
- Geopolítica dos fornecedores: a Chéquia excluiu fornecedores russos e chineses, o Reino Unido retirou a CGN chinesa de Sizewell C e a KHNP estará impedida de concorrer na UE fora da Chéquia, o que reduz a concorrência [203, 204, 80].
- Posição atual do Governo: a ministra do Ambiente e Energia afirmou que o nuclear “não faz sentido” em Portugal (março de 2026) [205].
- Aprovação demorada dos auxílios de Estado pela Comissão Europeia, como no caso de Dukovany [146].
- Concorrência europeia por mão-de-obra especializada e por fornecedores, e subida dos preços dos materiais, que podem atrasar e encarecer a obra, como noutras grandes infraestruturas [206, 207, 48].
- Exigir muita participação nacional logo de início pode atrasar e encarecer a obra: qualificar novos fornecedores para o nuclear leva tempo [208].
Âmbito e limitações
- Este documento reúne informação pública, com fontes, para apoiar um debate informado. Não é um estudo de custos totais do sistema nem substitui o estudo da DGEG.
- Os custos citados têm bases diferentes (com ou sem financiamento, preços de anos diferentes, projeções e custos finais) e servem para dar ordens de grandeza, não para comparações exatas.
- As estimativas de fornecedores são indicativas e não foram verificadas de forma independente.
- A lista de locais é ilustrativa: nenhum local foi objeto de estudo de caracterização.
- Os dados estão atualizados à data da versão indicada no topo. Projetos em curso mudam depressa; as alterações ficam registadas no histórico de versões.
Leitura complementar. Uma análise anterior, mais detalhada, sobre argumentos frequentes no debate (urânio e ciclos de tório, resíduos, segurança, descentralização da rede) está em «Rescaldo do evento “Nuclear: Um Debate Necessário”» (PDF, setembro de 2024; não atualizado). Para os mitos mais comuns sobre o nuclear, ver o livro gratuito «Nuclear: posologia para combater a desinformação», de Bruno Soares Gonçalves (PDF, atualizado regularmente).
Sobre o autor
Diogo Valada é Engenheiro Físico (Instituto Superior Técnico) e autor do Portugal Electricity Mix Tracker, uma ferramenta para explorar os dados do sistema elétrico português. Este documento é independente: foi escrito a título pessoal, sem financiamento nem encomenda de qualquer entidade.
Correções e sugestões são bem-vindas: contacte o autor pelo LinkedIn, enviando um pedido de ligação com uma nota.
Como citar
Valada, D. (2026). Energia Nuclear em Portugal: custos, SMRs, financiamento, caminho de entrada e localização (versão 1.0, 23 de outubro de 2026). https://nuclear-em-portugal.vercel.app/
O texto e as figuras próprias deste documento estão disponíveis sob a licença CC BY 4.0: podem ser reutilizados, incluindo para fins comerciais, desde que se cite a fonte. As figuras e os dados de terceiros mantêm as licenças originais.
Histórico de versões
-
Versão 1.0 23 de outubro de 2026 · PDF
- Primeira versão.
Referências
- OCDE-NEA, «The Costs of Decarbonisation: System Costs with High Shares of Nuclear and Renewables», 2019. https://www.oecd-nea.org/jcms/pl_28600/the-costs-of-decarbonisation-system-costs-with-high-shares-of-nuclear-and-renewables
- ERSE, «Boletim Comparação Preços Eletricidade Eurostat», 1.º e 2.º semestres de 2025, p. 6, figura 7 (consumidores domésticos, banda DC, 2 500–5 000 kWh/ano): redes (com perdas) 0,0417 e 0,0436 €/kWh; média de 42,7 €/MWh, convertida pelo autor para € de setembro de 2026 com o IHPC de Portugal (Eurostat). https://www.erse.pt/media/khebg1gt/boletim-eletricidade-eurostat_2025s2.pdf
- ERSE, «Tarifas e preços para a energia elétrica e outros serviços em 2025», dez. 2024, p. 282, figura 5-26 (preço médio de referência de venda a clientes finais; uso de redes e gestão do sistema, sem CIEG, em média tensão: 0,0203 €/kWh), convertido pelo autor para € de setembro de 2026 com o IHPC de Portugal (Eurostat). https://www.erse.pt/media/xczdo4as/tep-se-2025.pdf
- ENTSO-E Transparency Platform, preços do mercado diário (zona de Portugal). Médias calculadas pelo autor: 66,2 €/MWh em 2025 e 80,4 €/MWh em 2026 até 21 out. (nominais), convertidas para € de setembro de 2026 com o IHPC de Portugal (Eurostat, prc_hicp_minr): ~70 e ~82 €/MWh. https://transparency.entsoe.eu/
- DGEG, «Estudo sobre os Custos Totais do Sistema» (proposta de caderno de encargos), abril 2026. https://www.dgeg.gov.pt/media/bmhnybiw/estudo-de-cts_custos-totais-do-sistema.pdf
- Observador / Lusa, «Empresas nacionais estimam prejuízos superiores a 2.000 milhões de euros com apagão» (inquérito AIP a 1 710 empresas), 27 maio 2025. https://observador.pt/2025/05/27/empresas-nacionais-estimam-prejuizos-superiores-a-2-000-milhoes-de-euros-com-apagao/
- REN, «Dados Técnicos 2025». https://www.ren.pt/media/2cbfm5p4/ren-dados-te-cnicos-2025.pdf
- ARERA (regulador italiano da energia), Deliberazione 332/2026/R/eel, «Premio massimo per l'asta con anno di consegna 2029», 24 set. 2026 (custo de investimento de referência de baterias de 4 h: 150,5 €/kWh sem juros; 189,8 €/kWh com juros e sobredimensionamento). https://www.arera.it/fileadmin/allegati/docs/26/332-2026-R-eel.pdf
- Ember (K. Rangelova, D. Jones), «How cheap is battery storage?», 11 dez. 2025 (custo total de projetos de 4 h ou mais fora da China e dos EUA: ~125 USD/kWh). https://ember-energy.org/latest-insights/how-cheap-is-battery-storage/
- NREL (atual NLR), «Annual Technology Baseline – Utility-Scale Battery Storage», edição de 2025 (vida útil de 15 anos, que o NREL considera uma escolha prudente). https://atb.nlr.gov/electricity/2025/utility-scale_battery_storage
- Lazard, «Levelized Cost of Energy+», jul. 2026, p. 38 (armazenamento em baterias: vida de projeto de 20 anos). https://www.lazard.com/media/kcfconhf/lazards-lcoeplus_vf.pdf
- NRC (regulador nuclear dos EUA), «Subsequent License Renewal», consultado em set. 2026 (25 reatores, em 13 centrais, com licença renovada até aos 80 anos). https://www.nrc.gov/reactors/operating/licensing/renewal/subsequent-license-renewal
- NRC, «Modernizing Reactor Licensing, Safety Oversight, and Siting Practices», proposta de regra, Federal Register 91 FR 44560, 16 jul. 2026, p. 44600 (renovações de 40 anos, até 100 anos de operação). https://www.federalregister.gov/documents/2026/07/16/2026-14341/modernizing-reactor-licensing-safety-oversight-and-siting-practices
- Cour des comptes, «La maintenance du parc électronucléaire d'EDF en France», S2025-1528, nov. 2025, p. 10 (programa Grand Carénage: 100,8 mil milhões € de 2022 entre 2014 e 2035). https://www.ccomptes.fr/sites/default/files/2025-11/20251117-S2025-1528-Maintenance-parc-electronucleaire-EDF-en-France.pdf
- Wood Mackenzie, «Wood Mackenzie study reveals critical risks of Europe's dunkelflaute renewable energy droughts», 2025. https://www.woodmac.com/press-releases/wood-mackenzie-study-reveals-critical-risks-of-europes-dunkelflaute-renewable-energy-droughts/
- REN, «Dados Técnicos 2022». https://www.ren.pt/media/onzbcegp/dados-tecnicos-2022.pdf
- REN, «Dados Técnicos 2024». https://datahub.ren.pt/media/vizdjf5o/dados-t%C3%A9cnicos-2024.pdf
- Boursorama / Reuters, «Selon EDP, l'essor des centres de données devrait faire du Portugal l'un des marchés de l'électricité qui connaît la plus forte croissance en Europe», 30 jul. 2026. https://www.boursorama.com/bourse/actualites/selon-edp-l-essor-des-centres-de-donnees-devrait-faire-du-portugal-l-un-des-marches-de-l-electricite-qui-connait-la-plus-forte-croissance-en-europe-c308e48c23ebe38cac80b425f0c90131
- DatacenterDynamics, «Start Campus incrementa la capacidad energética de SINES DC a 1,2 GW». https://www.datacenterdynamics.com/es/noticias/start-campus-incrementa-la-capacidad-energetica-de-sines-dc-en-lisboa-a-12-gw/
- Bundesnetzagentur e Bundeskartellamt, estudo sobre picos de preço durante os períodos de «Dunkelflaute» de 2024, out. 2025. https://www.bundesnetzagentur.de/SharedDocs/Pressemitteilungen/EN/2025/20251021_Preisspitzen.html
- Endesa, «España, isla energética», 2026. https://www.endesa.com/es/la-cara-e/sector-energetico/espana-isla-energetica
- PV Tech, «EIB invests €1.6 billion into 2.2GW Spain-France interconnector», 2025. https://pv-tech.org/eib-invests-e1-6-billion-2-2gw-spain-france-interconnector
- Aurora Energy Research, «Portugal's wind energy transition: onshore repowering». https://auroraer.com/feeds/portugal-renewable-wind-energy-transition-onshore-repowering
- M. Fernandes, T. Simões, A. Estanqueiro (LNEG), «Portugal», em IEA Wind 2010 Annual Report, 2011 (3 987 MW de eólica em serviço no fim de 2010). https://hdl.handle.net/10400.9/1504
- INEGI e APREN, «Parques Eólicos em Portugal – dezembro de 2025» (listagem dos parques com ano de ligação à rede), jun. 2026. https://www.apren.pt/wp-content/uploads/2026/06/INEGI_APREN-Parques-Eolicos-em-Portugal.pdf
- Jornal de Negócios, «DGEG vai estudar a evolução dos custos do “mix” energético (incluindo o nuclear)», 16 abr. 2026. https://www.jornaldenegocios.pt/empresas/energia/detalhe/dgeg-vai-estudar-a-evolucao-dos-custos-do-mix-energetico-incluindo-o-nuclear
- DGEG, «Estudo sobre os Custos Totais do Sistema (CTS)», destaque de 14 abr. 2026 (discussão pública até 5 maio 2026). https://www.dgeg.gov.pt/pt/destaques/estudo-sobre-os-custos-totais-do-sistema-cts/
- D. Valada, «Portugal Electricity Mix Tracker» (dados ENTSO-E). https://portugal-electricity-mix.vercel.app/
- OCDE-NEA, «Unlocking Reductions in the Construction Costs of Nuclear: A Practical Guide for Stakeholders», NEA n.º 7530, 2020 (Tabela 2). https://www.oecd-nea.org/jcms/pl_30653
- Columbia University CGEP, «Vogtle Unit 3 Has Started Commercial Operations: What's Next for the AP1000?», 2023 (cita relatório do DOE sobre as causas). https://www.energypolicy.columbia.edu/vogtle-unit-3-has-started-commercial-operations-whats-next-for-the-ap1000
- Reuters Events, «Vogtle's troubles bring US nuclear challenge into focus», 2023. https://www.reutersevents.com/nuclear/node/55361
- NEI Magazine, «More delays and cost increases for Hinkley Point C», jan. 2024 (carta da EDF: 7 000 alterações, +35% aço, +25% betão). https://www.neimagazine.com/news/more-delays-and-cost-increases-for-hinkley-point-c-11463560/
- ONR (regulador britânico), «ONR response to article in The Times», 5 set. 2024. https://www.onr.org.uk/news/all-news/2024/09/onr-response-to-article-in-the-times-4-september-2024
- AFP / Connaissance des Énergies, «EDF annonce ses résultats de 2025 et un ajustement concernant Hinkley Point C», fev. 2026. https://www.connaissancedesenergies.org/afp/edf-annonces-ses-resultats-de-2025-et-un-ajustement-concernant-hinkley-point-c-260220
- New Civil Engineer, «Hinkley Point C's cost climbs to £35bn with confirmation Unit 1 will power up in 2030», 20 fev. 2026 (custos a preços de 2015; mais 12 meses de atraso custariam ~£1 mil milhões). https://www.newcivilengineer.com/latest/hinkley-point-cs-cost-climbs-to-35bn-with-confirmation-unit-1-will-power-up-in-2030-20-02-2026/
- Construction Enquirer, «M&E delay pushes Hinkley C first reactor start up back a year», 22 fev. 2026 (£35 mil milhões a preços de 2015, ~£48 mil milhões a preços atuais). https://www.constructionenquirer.com/2026/02/22/me-delay-pushes-hinkley-c-first-reactor-start-up-back-a-year/
- Cour des comptes (2025), via AFP / Connaissance des Énergies, «Programme d'EPR : la Cour des comptes publie un rapport critique et recalcule le coût de Flamanville 3», jan. 2025. https://www.connaissancedesenergies.org/afp/programme-depr-la-cour-des-comptes-publie-un-rapport-critique-et-recalcule-le-cout-de-flamanville-3-250114
- AFP / Connaissance des Énergies, «Nucléaire : l'EPR de Flamanville à l'arrêt samedi pour sa première inspection approfondie», 23 set. 2026. https://www.connaissancedesenergies.org/afp/nucleaire-lepr-de-flamanville-a-larret-samedi-pour-sa-premiere-inspection-approfondie-260923
- M. Bowen, A. Apostoaei, «Comparing Government Financing of Reactor Exports: Considerations for US Policy Makers», Columbia University CGEP, 2022. https://www.energypolicy.columbia.edu/wp-content/uploads/2022/08/NuclearFinance-CGEP_Report_111022-1.pdf
- IAEA, Power Reactor Information System (PRIS): registos dos reatores citados, consultados em out. 2026. https://pris.iaea.org/pris/
- World Nuclear News, «Sizewell C gets final go-ahead decision», jul. 2025. https://world-nuclear-news.org/articles/sizewell-c-gets-final-go-ahead-decision
- Cour des comptes (França), «La filière EPR», relatório público temático, jul. 2020, p. 26 («Cet empilement d'ingénieries d'inspirations différentes et d'exigences de sûreté ne convergeant pas toujours est une des sources des difficultés de réalisation de l'EPR») e p. 29 (do N4 para o EPR: ×1,8 no volume de betão, ×3,5 na tonelagem de aço, ×1,7 no comprimento de tubagem). Potências líquidas no PRIS: N4 1 495–1 500 MWe, Flamanville 3 1 630 MWe. https://www.vie-publique.fr/files/rapport/pdf/275117.pdf
- Cour des comptes (França), «La filière EPR : une dynamique nouvelle, des risques persistants», relatório público temático, jan. 2025 (pp. 16, 31–32 e 55). https://www.vie-publique.fr/files/rapport/pdf/296839.pdf
- K. Clark, «A nod to the people who helped build Plant Vogtle», Power Engineering, 2024. https://www.power-eng.com/news/a-nod-to-the-people-who-helped-build-plant-vogtle/
- City A.M., «Hinkley Point C delayed by six months due to pandemic», 2021. https://www.cityam.com/hinkley-point-c-delayed-by-six-months-due-to-pandemic/
- UK Department for Transport, «High Speed 2 (HS2) Phase One Notice-to-Proceed: accounting officer assessment», abril 2020 (decisão de avançar; 35–45 mil milhões £ a preços de 2019; Old Oak Common–Birmingham em 2029–2033). https://www.gov.uk/government/publications/department-for-transports-accounting-officer-assessment-summaries-for-the-government-major-projects-portfolio/high-speed-2-hs2-phase-one-notice-to-proceed-accounting-officer-assessment-april-2020
- HS2 Ltd, «HS2 heralds formal start of construction as a 22,000 ‘jobs boost’ for Britain», 4 set. 2020. https://mediacentre.hs2.org.uk/news/hs2-heralds-formal-start-of-construction-as-a-22-000-jobs-boost-for-britain
- UK Department for Transport, «HS2 6-monthly report to Parliament: May 2026», 19 maio 2026 (cerca de um terço do aumento de custo deve-se à inflação). https://www.gov.uk/government/speeches/hs2-6-monthly-report-to-parliament-may-2026
- Landtag Baden-Württemberg, «Stuttgart 21», comunicado, 29 abr. 2009 (obras de 2010 a 2019). https://www.landtag-bw.de/de/aktuelles/pressemitteilungen/stuttgart-21–413518
- Ministerium für Verkehr Baden-Württemberg, «Finanzierung» (acordo de financiamento de 2 abr. 2009: 3,076 mil milhões € e reserva de 1,45 mil milhões €, até 4,526 mil milhões €), consultado em out. 2026. https://vm.baden-wuerttemberg.de/de/mobilitaet-verkehr/bahn-und-bus/ausbau-der-infrastruktur-auf-der-schiene/ausbauprojekte/stuttgart-21/finanzierung
- Deutsche Bahn, «Stuttgart 21: Deutsche Bahn stellt Inbetriebnahmeplan neu auf», 26 jun. 2026 (14,5 mil milhões €; nova estação em dezembro de 2031; causas). https://www.deutschebahn.com/de/presse/pressestart_zentrales_uebersicht/Stuttgart-21-Deutsche-Bahn-stellt-Inbetriebnahmeplan-neu-auf–13956556
- Transport for London, «Construction of Crossrail begins as foundations laid for new Canary Wharf station», 15 maio 2009 (15,9 mil milhões £, com contingência e inflação; serviço a partir de 2017). https://tfl.gov.uk/info-for/media/press-releases/2009/may/construction-of-crossrail-begins-as-foundations-laid-for-new-canary-wharf-station
- Transport for London, «Elizabeth line to open on 24 May 2022», 4 maio 2022. https://tfl-newsroom.prgloo.com/news/tfl-press-release-elizabeth-line-to-open-on-24-may-2022
- National Audit Office, «Crossrail – a progress update», 9 jul. 2021 (custo previsto de 18,9 mil milhões £, sem comboios nem depósito; causas das derrapagens). https://www.nao.org.uk/wp-content/uploads/2021/07/Crossrail-a-progress-update-2.pdf
- Governo da Colúmbia Britânica, «Site C to provide more than 100 years of affordable, reliable clean power», 16 dez. 2014 (8,335 mil milhões CAD mais 440 milhões de reserva; obra de 8 anos a partir de 2015; energia no sistema em 2024). https://news.gov.bc.ca/releases/2014PREM0128-001896
- BC Hydro, «Site C construction progressing on schedule and on budget», 22 dez. 2016 (obra iniciada em 2015). https://www.bchydro.com/news/press_centre/news_releases/2016/site-c-construction-update.html
- BC Hydro, «2025/26 Annual Service Plan Report», jul. 2026 (Site C em plena operação desde agosto de 2025; custo previsto de 16 mil milhões CAD, dos quais 14,9 já gastos). https://www.bcbudget.gov.bc.ca/Annual_Reports/2025_2026/pdf/agency/bchydro.pdf
- Resolução do Conselho de Ministros n.º 173/2018, de 14 de dezembro (plano Rato–Cais do Sodré; 210,2 milhões €, sem IVA). https://diariodarepublica.pt/dr/detalhe/resolucao-conselho-ministros/173-2018-117384027
- Governo de Portugal, «Aprovadas expansões dos metros de Lisboa e do Porto», 13 dez. 2018 (conclusão prevista para 2023). https://portugal.gov.pt/gc21/comunicacao/comunicados/aprovadas-expansoes-dos-metros-de-lisboa-e-do-porto
- Metropolitano de Lisboa, cronologia «2021» (consignação da construção Rato–Santos, 14 abr. 2021). https://www.metrolisboa.pt/institucional/2026/03/18/2021/
- Resolução do Conselho de Ministros n.º 80/2026, de 11 de maio (investimento atualizado para 379,1 milhões €, sem IVA; causas dos atrasos e trabalhos adicionais). https://diariodarepublica.pt/dr/detalhe/resolucao-conselho-ministros/80-2026-1118713682
- Metropolitano de Lisboa, «Fundos europeus», ficha da Linha Circular (conclusão prevista para o 1.º trimestre de 2027), consultado em out. 2026. https://projetos.metrolisboa.pt/expansao/fundos-europeus/
- D. Petti, J. Buongiorno, M. Corradini, J. Parsons et al., «The Future of Nuclear Energy in a Carbon-Constrained World», MIT Energy Initiative, 2018 (Tabela 2.2). https://energy.mit.edu/research/publications-reports/future-nuclear-energy-carbon-constrained-world
- Congressional Research Service, «Westinghouse Bankruptcy Filing Could Put New U.S. Nuclear Projects at Risk», CRS Insight IN10689, 19 abr. 2017 (contratos a preço fixo de 2008: a Westinghouse e a Toshiba assumiam a maior parte do risco de atrasos e derrapagens). https://www.everycrsreport.com/reports/IN10689.html
- H. Ritchie, «How long does it take to build a nuclear reactor?», Sustainability by Numbers, 2023 (dados: IAEA PRIS). https://www.sustainabilitybynumbers.com/p/nuclear-construction-time
- World Nuclear Association, Reactor Database – Kashiwazaki Kariwa-6. https://world-nuclear.org/nuclear-reactor-database/details/KASHIWAZAKI%20KARIWA-6
- N. Natsume, H. Noda (TEPCO), «Construction of the advanced boiling water reactor in Japan», ICONE-4, ASME, 1996. https://www.osti.gov/biblio/248140
- Energy Intelligence, «Fuqing-5 Sets Record on Gen-3 Commissionings», 2021. https://www.energyintel.com/0000017b-a7dc-de4c-a17b-e7de93460000
- IEA / OCDE-NEA, «Projected Costs of Generating Electricity – 2020 Edition», 2020 (Tabelas 3.4a e 3.13a). https://www.iea.org/reports/projected-costs-of-generating-electricity-2020
- CNNC Overseas Ltd. (China National Nuclear Corporation), «Preliminary Proposal – Deployment of Nuclear Power Project in Portugal», jan. 2025. Obtida pelo Eng. Pedro Sampaio Nunes nos seus contactos com a CNNC Overseas (CNOS); a tabela de custos (Tabela 2-1) foi apresentada numa sessão da Associação Industrial Portuguesa (AIP). Cópia alojada neste site. https://nuclear-em-portugal.vercel.app/documentos/cnnc-proposta-preliminar-portugal-2025.pdf
- NucNet, «ENEC announces formal closing of $24.4bn financial package for Barakah», 20 out. 2016 (inclui os juros da obra e o primeiro combustível). https://www.nucnet.org/news/enec-announces-formal-closing-of-24-4bn-financial-package-for-barakah
- EDF, «EDF présente son devis prévisionnel du programme EPR2 à hauteur de 72,8 Md€», 18 dez. 2025 (custo de construção a preços de 2020, sem financiamento, segundo a Comissão Europeia, JO C/2026/2619). https://www.edf.fr/groupe-edf/espaces-dedies/journalistes/tous-les-communiques-de-presse/edf-presente-son-devis-previsionnel-du-programme-epr2-a-hauteur-de-728-mdeu
- World Nuclear News, «KHNP sets out plans for USD18.6bn Czech nuclear project», 2025. https://world-nuclear-news.org/articles/khnp-sets-out-plans-for-usd186bn-czech-nuclear-project
- Comissão Europeia, auxílio de Estado SA.117794 (2025/N), «Support for the construction and operation of two new nuclear units at the Dukovany site», abertura de investigação aprofundada (carta de 22 dez. 2025), JO C/2026/2825, 27 maio 2026. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=OJ%3AC_202602825
- Comissão Europeia, «Commission approves State aid for the construction and operation of Poland's first nuclear power plant», IP/25/2963, 9 dez. 2025. https://ec.europa.eu/commission/presscorner/detail/en/ip_25_2963
- K. Shirvan, MIT CANES, «2024 Total Cost Projection of Next AP1000», MIT-ANP-TR-201, jul. 2024. https://web.mit.edu/kshirvan/www/research/ANP201%20TR%20CANES.pdf
- National Audit Office (Reino Unido), «Sizewell C», HC 33, sessão 2026-27, 20 maio 2026. https://www.nao.org.uk/wp-content/uploads/2026/05/sizewell-c.pdf
- Banco Central Europeu, taxas de câmbio de referência, média anual de 2025 (1 € = 1,1300 USD; 0,8568 GBP; 1,5787 CAD; 24,688 CZK; 4,2397 PLN). https://data.ecb.europa.eu/data/datasets/EXR
- World Nuclear Association, «Nuclear Power in the United Arab Emirates», atualizado a 16 jul. 2026. https://world-nuclear.org/information-library/country-profiles/countries-t-z/united-arab-emirates
- The Korea Herald (Yonhap), «KHNP denied access to power plant projects in N. America, Europe under Westinghouse deal: sources», 19 ago. 2025 (termos confidenciais, segundo fontes da indústria). https://www.koreaherald.com/article/10557296
- World Nuclear Association, «Nuclear Power in China», atualizado a 8 out. 2026. https://world-nuclear.org/information-library/country-profiles/countries-a-f/china-nuclear-power
- Governo do Reino Unido, «UK government takes major steps forward to secure Britain's energy independence», 29 nov. 2022. https://www.gov.uk/government/news/uk-government-takes-major-steps-forward-to-secure-britains-energy-independence
- AECL, comunicado sobre o 5.º aniversário de Qinshan III, reproduzido por Electricity Forum, out. 2008 (112 dias antes do prazo e 10,6% abaixo do orçamento). https://www.electricityforum.com/news-archive/oct08/ChinamarksfifthanniversaryofCANDUplant
- World Nuclear Association, «Nuclear Power in Canada», atualizado a 13 set. 2026. https://world-nuclear.org/information-library/country-profiles/countries-a-f/canada-nuclear-power
- World Nuclear News, «Darlington refurb completed ahead of schedule, under budget», 2 fev. 2026. https://world-nuclear-news.org/articles/darlington-refurb-completed-ahead-of-schedule-under-budget
- World Nuclear News, «Polish plant contract negotiations move to next stage», 24 set. 2026. https://world-nuclear-news.org/articles/polish-plant-contract-negotiations-move-to-next-stage
- World Nuclear News, «Engineering contract for Bulgarian units signed with Hyundai E&C and Westinghouse», 4 nov. 2024. https://world-nuclear-news.org/articles/engineering-contract-for-bulgarian-units-signed-with-hyundai-and-westinghouse
- World Nuclear Association, «Nuclear Power in Finland», atualizado a 15 set. 2026. https://world-nuclear.org/information-library/country-profiles/countries-a-f/finland
- Comissão Europeia, «Roadmap towards ending Russian energy imports», COM(2025) 440, mai. 2025. https://data.consilium.europa.eu/doc/document/ST-8686-2025-INIT/en/pdf
- World Nuclear News, «KHNP selected to supply new Czech nuclear units», 17 jul. 2024 (meta de ensaios em 2036 e operação comercial em 2038). https://www.world-nuclear-news.org/articles/khnp-selected-to-supply-new-czech-nuclear-units
- World Nuclear News, «French regulator supports safety options for EPR1200», 2 fev. 2023. https://world-nuclear-news.org/articles/french-regulator-supports-safety-options-for-epr12
- World Nuclear News, «EDF simplifies Nuward SMR design», 7 jan. 2025. https://world-nuclear-news.org/articles/edf-simplifies-nuward-smr-design
- OCDE-NEA, «Small Modular Reactors: Challenges and Opportunities», NEA n.º 7560, 2021, secção 3.4. https://www.oecd.org/content/dam/oecd/en/publications/reports/2021/04/small-modular-reactors_c7224a6a/18fbb76c-en.pdf
- IAEA, «Milestones in the Development of a National Infrastructure for Nuclear Power», Nuclear Energy Series NG-G-3.1 (Rev. 2), 2024. https://www-pub.iaea.org/MTCD/Publications/PDF/PUB2073_web.pdf
- BEI, «Finland: EIB backs nuclear-technology company Steady Energy with €40 million financing», 15 set. 2026. https://www.eib.org/en/press/all/2026-294-eib-backs-finnish-nuclear-technology-company-steady-energy-with-eur40-million-financing
- IAEA, «Guidance on Nuclear Energy Cogeneration», Nuclear Energy Series NP-T-1.17, 2019, pp. 9, 19 e 21 (Gösgen; distâncias de transporte de calor). https://www-pub.iaea.org/MTCD/Publications/PDF/P1862_web.pdf
- oEnergetice.cz / ČTK, «Horkovod z Temelína do Budějovic dodá ročně 750 TJ tepla, stál 1,69 mld. Kč», 18 out. 2023. https://oenergetice.cz/teplarenstvi/horkovod-z-temelina-do-budejovic-doda-rocne-750-tj-tepla-stal-169-mld-kc
- World Nuclear News, «China's first commercial nuclear district heating scheme expands», 21 nov. 2024. https://www.world-nuclear-news.org/articles/chinas-first-commercial-nuclear-district-heating-scheme-expands
- NRC, «Emergency Preparedness for Small Modular Reactors and Other New Technologies», regra final, Federal Register 88 FR 80050, 16 nov. 2023. https://www.federalregister.gov/documents/2023/11/16/2023-25163/emergency-preparedness-for-small-modular-reactors-and-other-new-technologies
- STUK (regulador finlandês), decisão 2/0002/2024, 20 jun. 2024, com base no regulamento STUK Y/2/2024, em vigor desde 1 fev. 2024: revoga as zonas fixas de 5 e 20 km da guia YVL A.2 (em finlandês). https://finlex.fi/api/media/authority-regulation/545226/mainPdf/main.pdf
- Ontario Power Generation, «Management's Discussion & Analysis» do exercício de 2025, 12 mar. 2026 (custo total de 20,9 mil milhões CAD, com juros, escalada e contingência; 1.ª unidade e infraestrutura comum: 7,7 mil milhões). https://oeb.ca/sites/default/files/Financial%20Statements%20-%202025-Q4-OPG-PR-MDA-FS-FINAL.pdf
- World Nuclear News, «Canada's first SMR project: How is CAD20.9 billion cost calculated?», 2025. https://world-nuclear-news.org/articles/what-is-the-budget-for-canadas-first-smr-project
- IEEFA, «Eye-popping new cost estimates released for NuScale small modular reactor», 2023. https://ieefa.org/resources/eye-popping-new-cost-estimates-released-nuscale-small-modular-reactor
- NuScale Power, «Utah Associated Municipal Power Systems (UAMPS) and NuScale Power Agree to Terminate the Carbon Free Power Project», 8 nov. 2023. https://www.nuscalepower.com/press-releases/2023/utah-associated-municipal-power-systems-and-nuscale-power-agree-to-terminate-the-carbon-free-power-project
- W. R. Stewart, G. R. Wilkinson, J. B. Krellenstein, «Evaluating Labor Needs for Fleet-Scale Deployments of Large vs. Small Modular Light Water Reactors», Nuclear Engineering and Design, 2025, doi:10.1016/j.nucengdes.2025.114377. https://alvaenergy.io/wp-content/uploads/2026/02/EvaluatingLaborNeeds_StewartWilkinsonKrellenstein.pdf
- World Nuclear News, «Chinese SMR completes non-nuclear steam start-up test», jan. 2026. https://wnn.world-nuclear.org/articles/chinese-smr-completes-non-nuclear-steam-start-up-test
- NucNet, «Hot Testing Begins At China's Linglong-1 Small Modular Reactor», 7 out. 2026. https://www.nucnet.org/news/hot-testing-begins-at-china-s-linglong-1-small-modular-reactor-10-3-2026
- World Nuclear News, «China's demonstration HTR-PM enters commercial operation», 6 dez. 2023. https://www.world-nuclear-news.org/articles/chinese-htr-pm-demo-begins-commercial-operation
- World Nuclear News, «Largest module in place at second Vogtle AP1000», 23 ago. 2016. https://www.world-nuclear-news.org/articles/largest-module-in-place-at-second-vogtle-ap1000
- NEI Magazine, «Ten reactor-years of ABWR experience». https://www.neimagazine.com/analysis/ten-reactor-years-of-abwr-experience/
- World Nuclear News, «Contract signed for delivery of UK's first SMRs», 13 abr. 2026. https://world-nuclear-news.org/articles/contract-signed-for-delivery-of-uks-first-smrs
- World Nuclear News, «Czech SMR project - early works contract signed», 27 abr. 2026. https://www.world-nuclear-news.org/articles/czech-smr-project—early-works-contract-signed
- World Nuclear News, «Polish developer applies for state funding for three SMR plants», 30 jun. 2026. https://world-nuclear-news.org/articles/polish-developer-applies-for-state-funding-for-three-smr-plants
- OCDE, «Commercial Interest Reference Rates (CIRRs)», 6 out. 2026 (taxa mínima para créditos à exportação de longo prazo em euros, válida de 15 out. a 14 nov. 2026). https://www.oecd.org/content/dam/oecd/en/topics/policy-sub-issues/financing-terms-and-conditions/cirrs.pdf
- Hungria, Lei XXIV de 2014 sobre o empréstimo estatal russo para Paks II, Magyar Közlöny n.º 91, 3 jul. 2014 (art. 4.º); a alteração de 2021 não mudou as taxas. https://magyarkozlony.hu/dokumentumok/f9657a489cd4e88c697e474c47478b80ee0d8dc5/letoltes
- National Audit Office (Reino Unido), «Hinkley Point C», HC 40, sessão 2017-18, 23 jun. 2017 (par. 1.17–1.18 e Apêndice Quatro). https://www.nao.org.uk/wp-content/uploads/2017/06/Hinkley-Point-C.pdf
- Comissão Europeia, Decisão (UE) 2025/429, auxílio de Estado SA.58207 (Dukovany II), JO L de 12 mar. 2025 (considerandos 94 e 141–143). https://eur-lex.europa.eu/eli/dec/2025/429/oj
- World Nuclear News, «Czech state takes 80% stake in new nuclear project». https://wnn.world-nuclear.org/articles/czech-state-takes-80-stake-in-new-nuclear-project
- National Wealth Fund, «National Wealth Fund backs UK nuclear ambitions with milestone Sizewell C financing», 22 jul. 2025. https://www.nationalwealthfund.org.uk/news-and-publications/news/national-wealth-fund-backs-uk-nuclear-ambitions-with-milestone-sizewell-c-financing/
- Comissão Europeia, Decisão 2008/281/CE, de 25 set. 2007, relativa ao auxílio C 45/06 (Olkiluoto 3), considerandos 36 e 39: empréstimo de 570 M€ garantido pela Coface em nome do Estado francês, com cobertura de 95%; juro EURIBOR mais margem não divulgada. https://eur-lex.europa.eu/legal-content/PT/TXT/?uri=CELEX:32008D0281
- Ministério francês da Economia, «La France soutient l'industrie française à l'international à travers la garantie d'un prêt de 5 milliards de livres sterling via Bpifrance Assurance Export pour la construction de la centrale nucléaire Sizewell C», 4 nov. 2025 (cobertura dos bancos até £4,7 mil milhões). https://presse.economie.gouv.fr/la-france-soutient-lindustrie-francaise-a-linternational-a-travers-la-garantie-dun-pret-de-5-milliards-de-livres-sterling-via-bpifrance-assurance-export-pour-la-construction-de-la-centrale-nucleaire/
- World Nuclear News, «Egyptian and Russian leaders prepare for Dabaa», 5 set. 2017 (empréstimo estatal russo de 25 mil milhões USD, ~85% do custo, a 3%, com reembolso a partir de outubro de 2029). https://www.world-nuclear-news.org/articles/egyptian-and-russian-leaders-prepare-for-dabaa
- Egyptian Streets, «Egypt's President Approves 5 Billion Russian Loan For Nuclear Plant», 20 maio 2016 (segundo o jornal oficial egípcio: 3% ao ano, reembolso em 22 anos e 43 prestações). https://egyptianstreets.com/2016/05/20/egypts-president-approves-25-billion-russian-loan-for-nuclear-plant/
- Euronews, «EIB president backs nuclear power as she outlines new vision», fev. 2024. https://www.euronews.com/business/2024/02/27/eib-president-backs-nuclear-power-as-she-outlines-new-vision
- BEI, «EIB and Orano sign a loan agreement for 400 million euros relating to the project to extend the Georges Besse 2 uranium enrichment plant», mar. 2025. https://www.eib.org/en/press/all/2025-130-eib-and-orano-sign-a-loan-agreement-for-400-million-euros-relating-to-the-project-to-extend-the-georges-besse-2-uranium-enrichment-plant
- BEI, «EIB Group approves over €17 billion in new financing including for Romanian nuclear power […]», jul. 2026. https://www.eib.org/en/press/all/2026-253-eib-group-approves-over-eur17-billion-in-new-financing-including-for-romanian-nuclear-power-and-ukraine-eu-border-crossings
- World Nuclear News, «Nuclear has a place in EU taxonomy, court rules» (Tribunal Geral da UE, processo T-625/22), set. 2025. https://world-nuclear-news.org/articles/nuclear-has-a-place-in-eu-taxonomy-court-rules
- Processo C-739/25 P, República da Áustria contra Comissão Europeia, recurso interposto em 18 nov. 2025 do acórdão do Tribunal Geral de 10 set. 2025 (T-625/22), EUR-Lex. https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:62025CN0739
- EDF, «Green bonds» (primeira obrigação verde europeia com nuclear, €1 mil milhões, nov. 2023). https://edf.fr/en/the-edf-group/dedicated-sections/investors/bonds/green-bonds
- A. Pietsch e D. Salakhova, «Pricing of green bonds: drivers and dynamics of the greenium», BCE, Working Paper n.º 2728, set. 2022 (obrigações da zona euro, 2016–2021: desconto de ~4 pontos base; 5,3 com revisão externa). https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp2728~7baba8097e.en.pdf
- NucNet, «World Bank lifts longstanding ban on nuclear energy financing in historic shift», jun. 2025. https://www.nucnet.org/news/world-bank-lifts-longstanding-ban-on-nuclear-energy-financing-in-historic-shift-6-4-2025
- Constellation, «Constellation to Launch Crane Clean Energy Center, Restoring Jobs and Carbon-Free Power to The Grid», set. 2024. https://www.constellationenergy.com/news/2024/Constellation-to-Launch-Crane-Clean-Energy-Center-Restoring-Jobs-and-Carbon-Free-Power-to-The-Grid.html
- POWER, «Talen, Amazon launch $18B nuclear PPA», 2025. https://www.powermag.com/talen-amazon-launch-18b-nuclear-ppa-a-grid-connected-ipp-model-for-the-data-center-era/
- World Nuclear News, «Meta announces 'landmark' agreements for new nuclear», jan. 2026. https://world-nuclear-news.org/articles/meta-announces-landmark-agreements-for-new-nuclear
- TVO, «Finances» (modelo de preço de custo: os acionistas pagam todos os custos e recebem a eletricidade para consumo próprio ou para vender a terceiros), consultado em out. 2026. https://www.tvo.fi/en/index/company/finances.html
- Pohjolan Voima, «Articles of Association» (tradução não oficial, versão de 14 out. 2024), ações da série B2. https://www.pohjolanvoima.fi/wp-content/uploads/2026/03/pvo-articles-of-association-14102024.pdf
- Pohjolan Voima, «The cost-price Mankala operating model in electricity production», 2026. https://www.pohjolanvoima.fi/wp-content/uploads/2026/03/the-cost-price-mankala-operating-model-in-electricity-production.pdf
- N. Barkatullah, «Identification and Discussion of Various Nuclear Power Project Finance Models», IFNEC Steering Group Meeting and Finance Panel, Bucareste, 9 maio 2014. https://www.ifnec.org/ifnec/upload/docs/application/pdf/2016-02/finance_and_project_structuring_panel-review_of_financing_models_nadira_barkatullah.pdf
- TVO, «TVO Group» (acionistas por série de ações; série B, Olkiluoto 3: Pohjolan Voima 60,2%, Fortum 25,0%, Oy Mankala 8,2%, EPV Energia 6,6%), consultado em out. 2026. https://www.tvo.fi/en/index/company/administrationandmanagement/tvogroup.html
- Fortum, «Hallinnointi 2025» (relatório de governo societário: o Estado finlandês detém 51,26% das ações). https://www.fortum.com/fi/files/fortum-hallinnointi-2025
- World Nuclear News, «Olkiluoto 3 EPR parties agree settlement», 12 mar. 2018 (contrato de 3,2 mil milhões €; investimento total da TVO estimado em ~5,5 mil milhões €). https://world-nuclear-news.org/articles/olkiluoto-3-epr-parties-agree-settlement
- Nuclear Liabilities Financing Assurance Board (Reino Unido), «Annex 4: Key differences with Hinkley Point C relating to the FAP», 2025 (a Sizewell C tem direito a uma receita autorizada, fixada anualmente na licença económica, através de receitas de mercado e de pagamentos de diferença dos fornecedores, pela conceção, construção, comissionamento e operação; licença de 60 anos). https://assets.publishing.service.gov.uk/media/68e560f7c487360cc70ca203/nlfab-annex-4-key-differences-with-hinkley-point-c.pdf
- World Nuclear News, «Risks of novel Sizewell C financing model must be monitored, says public auditor» (NAO), 2026. https://world-nuclear-news.org/articles/risks-of-sizewell-c-delivery-model-must-be-monitored-says-public-auditor
- Regulamento (UE) 2024/1747, de 13 jun. 2024 (reforma do mercado de eletricidade), que aditou o art. 19.º-D (n.os 1 e 4) ao Regulamento (UE) 2019/943, e considerando 36. https://eur-lex.europa.eu/legal-content/PT/TXT/HTML/?uri=CELEX:32024R1747
- Comissão Europeia, orientações sobre contratos por diferença bidirecionais, C/2025/6701, 2025. https://eur-lex.europa.eu/eli/C/2025/6701/oj/eng
- World Nuclear News, «EU launches inquiry into Czech funding plan for new nuclear», 2025. https://wnn.world-nuclear.org/articles/eu-launches-inquiry-into-czech-new-nuclear-funding-plan
- Energy Intelligence, «Newbuild: Dukovany II Poised to Be Commercially Competitive», 2025. https://www.energyintel.com/00000197-452a-d30d-a79f-ef2b90770000
- Regulamento Delegado (UE) 2023/2738 da Comissão, Anexo II – Acordo setorial sobre créditos à exportação de centrais nucleares (prazo máximo de reembolso de 22 anos), 2023. http://data.europa.eu/eli/reg_del/2023/2738/oj
- Polskie Elektrownie Jądrowe (PEJ), «PEJ signed its first loan agreement with US EXIM», 30 jan. 2026. https://pej.pl/en/press-center/news/pej-signed-its-first-loan-agreement-with-us-exim/
- Economica.net, «Vin banii americani pentru centrala nucleară de la Cernavodă. S-a semnat contractul de credit», 1 maio 2026 (empréstimo do EXIM de até 57 M USD para trabalhos preliminares de Cernavodă 3 e 4). https://www.economica.net/vin-banii-americani-pentru-centrala-nucleara-de-la-cernavoda-s-a-semnat-contractul-de-credit_937417.html
- BEI, «EIB Energy Lending Criteria», 25 jul. 2013, §140–142 (mantidos na política de crédito à energia de 2019). https://www.eib.org/attachments/strategies/eib_energy_lending_criteria_en.pdf
- BEI, «EIB backs upgrades of Finland's Olkiluoto nuclear power plant with €90 million in financing», 30 out. 2025. https://www.eib.org/en/press/all/2025-420-eib-backs-upgrades-of-finland-s-olkiluoto-nuclear-power-plant-with-eur90-million-in-financing
- World Nuclear News, «EU approves Polish state aid for nuclear plant», 9 dez. 2025. https://world-nuclear-news.org/articles/eu-approves-polish-state-aid-for-nuclear-plant
- IAEA, «Managing Siting Activities for Nuclear Power Plants», Nuclear Energy Series NG-T-3.7 (Rev. 1), 2022 (secções 4.1, 5.8.2 e 7.6.5). https://www-pub.iaea.org/MTCD/Publications/PDF/PUB2000_web.pdf
- World Nuclear News, «Dukovany project on schedule, says Czech ministry's progress report», 2026. https://wnn.world-nuclear.org/articles/czechs-report-on-progress-in-first-year-of-dukovany-project
- APA, Nota de imprensa sobre a missão IRRS da AIEA a Portugal (Autoridade Reguladora Nacional criada pelo DL 108/2018), 2022. https://apambiente.pt/sites/default/files/_A_APA/Comunicacao/Media/NotasOCS2022/NotaOCS_17-2022_MissaoIRRS_AIEA.pdf
- Diretiva 2009/71/Euratom do Conselho (segurança nuclear), alterada pela Diretiva 2014/87/Euratom, art. 5.º (autoridade reguladora) e 6.º (titulares das licenças). https://eur-lex.europa.eu/eli/dir/2009/71
- UK Government, «Regulators finish design assessment of new nuclear power station» (UK HPR1000), fev. 2022. https://www.gov.uk/government/news/regulators-finish-design-assessment-of-new-nuclear-power-station
- Office for Nuclear Regulation (ONR), «Generic Design Assessment – Assessment of reactors». https://www.onr.org.uk/generic-design-assessment/assessment-of-reactors/
- World Nuclear News, «Czech-KHNP Dukovany contract signed after court lifts injunction», jun. 2025 (providência cautelar pedida pela EDF, decretada a 6 de maio e anulada pelo Supremo Tribunal Administrativo checo; contrato assinado a 4 de junho). https://world-nuclear-news.org/articles/czech-supreme-court-lifts-ban-on-signing-dukovany-contract
- World Nuclear News, «Czech-EU agreement 'to act quickly' to clarify nuclear tender issues», 21 mai. 2025 (análise preliminar da Comissão Europeia a possíveis subsídios estrangeiros à KHNP, carta de 2 de maio). https://www.world-nuclear-news.org/articles/czech-eu-agreement-to-act-quickly-to-clarify-nuclear-tender-issues
- Natural Earth, contornos de países (1:50m) e rios (1:10m), domínio público. https://www.naturalearthdata.com/
- J. Macknick, R. Newmark, G. Heath, K. C. Hallett, «Operational water consumption and withdrawal factors for electricity generating technologies: a review of existing literature», Environmental Research Letters, 7, 045802, 2012 (medianas para nuclear: torres de refrigeração – captação 1 101 e consumo 672 gal/MWh; circuito aberto – captação 44 350 gal/MWh). https://openei.org/datasets/files/969/pub/1748-9326_7_4_045802.pdf
- Iberdrola / C.N. Cofrentes, «The power station and water». https://www.cncofrentes.es/en/environment/the-power-station-and-water/
- CNAT (Centrales Nucleares Almaraz-Trillo), «Environmental Report 2024». https://www.cnat.es/publipdf/environmental-report2024.pdf
- IPQ, NP EN 1998-1, «Eurocódigo 8 – Projecto de estruturas para resistência aos sismos – Parte 1», Anexo Nacional, Quadro NA.I e lista de concelhos (aceleração de referência em rocha, período de retorno de 475 anos: conforme o tipo de ação sísmica: concelhos do Norte, como Porto, Braga e Bragança, 0,35 e 0,8 m/s²; Sines e Lisboa 1,5 e 1,7 m/s²; Lagos e Vila do Bispo 2,5 e 1,7 m/s²); versão pública para voto final, 2009. https://www.oet.pt/downloads/eventos/EuroCodigo8.pdf
- Westinghouse, «Westinghouse achieves pivot point with set of V.C. Summer 2 reactor vessel» (vaso do reator AP1000: 278 t), 2016. https://info.westinghousenuclear.com/news/westinghouse-achieves-pivot-point-with-set-of-v-c-summer-2-reactor-vessel
- Westinghouse, «Westinghouse sets first steam generator at V.C. Summer Unit 2» (> 600 t, ~24 m). https://info.westinghousenuclear.com/news/westinghouse-sets-first-steam-generator-at-v-c-summer-unit-2
- World Nuclear News, «Steam generator landmark for Summer», 12 jan. 2017 (680 t; chegada pelo porto de Charleston e último troço por ferrovia). https://world-nuclear-news.org/articles/steam-generator-landmark-for-summer
- OCDE-NEA / IAEA, «Measuring Employment Generated by the Nuclear Power Sector», NEA n.º 7204, 2018. https://www.oecd-nea.org/upload/docs/application/pdf/2019-12/7204-employment-nps.pdf
- Economia e Finanças, «Censos 2021: Interior com menos residentes mas com mais edifícios e alojamentos», 2021. https://economiafinancas.com/2021/censos-2021-interior-com-menos-residentes-mas-com-mais-edificios-e-alojamentos/
- Observador / Lusa, «Pela segunda vez desde que há registos, a população de Portugal baixou, segundo os resultados definitivos dos Censos 2021», 23 nov. 2022. https://observador.pt/2022/11/23/pela-segunda-vez-desde-que-ha-registos-a-populacao-de-portugal-baixou-segundo-os-resultados-definitivos-dos-censos-2021/
- Observador, «Falta de oferta de habitação? Portugal tem 723 mil casas vazias, mais de 150 mil só na zona de Lisboa» (Censos 2021). https://observador.pt/especiais/falta-de-oferta-de-habitacao-portugal-tem-723-mil-casas-vazias-mais-de-150-mil-so-na-zona-de-lisboa/
- idealista, «1 milhão de pessoas vive sozinha em Portugal» (Censos 2021: alojamentos vagos por região); idealista, «Retrato de um país de extremos: habitações sobrelotadas ou vazias». https://www.idealista.pt/news/node/55029
- REN, «Caracterização da Rede Nacional de Transporte para efeitos de acesso à rede – situação a 31 de dezembro de 2025», mar. 2026, anexo B (linhas Pego–Batalha, Pego–Rio Maior e Pego–Falagueira, 1 386 MVA cada). https://mercado.ren.pt/PT/Electr/AcessoRedes/AcessoRNT/CaractRNT/BibRelAno/Caracteriza%C3%A7%C3%A3o%20da%20RNT%2031-12-2025.pdf
- APA, «Esclarecimento sobre os caudais da Convenção de Albufeira» (Nota 51/2019): regime de caudais mínimos no Tejo em Cedillo e Ponte de Muge. https://apambiente.pt/sites/default/files/_A_APA/Comunicacao/Media/NotasOCS2019/Nota_ComSocial_2019_51_Esclarecimento_CaudaisConvencaoAlbufeira_com_anexo.pdf
- Observador / Lusa, «Portugal e Espanha comprometem-se em evitar dias sem caudal no rio Tejo», 23 out. 2024 (XXXV Cimeira Luso-Espanhola, Faro). https://observador.pt/2024/10/23/portugal-e-espanha-comprometem-se-em-evitar-dias-sem-caudal-no-rio-tejo/
- APA, Título Único Ambiental e Declaração de Impacte Ambiental da «Linha dupla Abrantes – zona de Anadia, a 400 kV» (AIA 3860), jul. 2026 (decisão favorável condicionada; nova linha dupla de ~150 km desde o Posto de Corte de Abrantes até à linha Bodiosa–Paraimo). https://siaia.apambiente.pt/AIADOC/AIA3860/tua_dia2026728141132.pdf
- REN, «Linha de Transporte de Energia Abrantes – Zona de Anadia, 400 kV», página do projeto (fase de licença de estabelecimento; conclusão prevista em 2028), consultada em out. 2026. https://www.ren.pt/pt-pt/atividade/principais-projetos/linha-de-transporte-de-energia-abrantes-zona-de-anadia-400-kv
- REN, «Linha de Transporte de Energia Abrantes – Divor, 400 kV», página do projeto (fase de estudos ambientais; fim previsto em dez. 2029), consultada em out. 2026. https://www.ren.pt/pt-pt/atividade/principais-projetos/linha-de-transporte-de-energia-abrantes-divor-400-kv
- Comunidade Intermunicipal do Médio Tejo, «Acessibilidades» (A23: nó de Mouriscas, saída 11), consultado em out. 2026. https://investir.mediotejo.pt/index.php/pt/medio-tejo/acessibilidades
- ECO, «Central a carvão do Pego vai ser desmantelada mas mantém ramal ferroviário», ago. 2025. https://eco.sapo.pt/2025/08/21/central-a-carvao-do-pego-vai-ser-desmantelada-mas-mantem-ramal-ferroviario/
- Observador (A. Suspiro), «Tejo Energia inicia demolição da central do Pego em março. Processo vai demorar três anos e poupa ramal ferroviário», 19 fev. 2026. https://observador.pt/2026/02/19/tejo-energia-inicia-demolicao-da-central-do-pego-em-marco-processo-vai-demorar-tres-anos-e-poupa-ramal-ferroviario/
- Infraestruturas de Portugal, «Concluída a Renovação da Via na Linha do Leste», 5 mar. 2021 (a Linha do Leste liga a estação de Abrantes, na Linha da Beira Baixa, à fronteira em Elvas). https://www.infraestruturasdeportugal.pt/pt-pt/node/4163
- LNEC, relatório sobre a obstrução por algas da tomada de água de arrefecimento da central termoelétrica de Sines, 1992. https://repositorio.lnec.pt/handle/123456789/14748
- APA, «Parecer da Comissão de Avaliação – Parque Eólico de Morgavel», com o LNEG, jul. 2020, p. 10 (falhas ativas de Deixa-o-Resto, a partir da Central Termoelétrica de Sines para norte, e da Ribeira de Moinhos, ~3 km a norte de Sines). https://siaia.apambiente.pt/AIADOC/AIA3308/parecerca_330820219711834.pdf
- M. Wronna, R. Omira, M. A. Baptista (IPMA), «Deterministic approach for multiple-source tsunami hazard assessment for Sines, Portugal», Natural Hazards and Earth System Sciences, 15, 2557–2568, 2015. https://doi.org/10.5194/nhess-15-2557-2015
- APA, Comissão de Avaliação, «Proposta de Definição do Âmbito do Parque Eólico Offshore Barlavento – Parecer», out. 2023, secção 2.1 (coordenadas da subestação de Lavos). https://siaia.apambiente.pt/AIADOC/DA231/pda231_pe_offshorebarlavento_parecer_ca_vf_assinado202311218351.pdf
- Autoridade Marítima Nacional, Capitania do Porto da Figueira da Foz, «Plano de Salvamento Marítimo», 6 jan. 2025, secção 9 (coordenadas da praia da Leirosa). https://www.amn.pt/DGAM/Capitanias/FigueiraFoz/Documents/20250106_Plano%20de%20Salvamento%20Maritimo%20da%20Capitania%20do%20Porto%20da%20Figueira%20da%20Foz_em%20vigor_signed.pdf
- Wikipedia, «Figueira da Foz» (indústria de pasta e papel: Navigator e Celbi). https://en.wikipedia.org/wiki/Figueira_da_Foz
- Junta de Freguesia de Ferrel, «História» (mobilização de 15 de março de 1976), consultado em out. 2026. https://www.freguesiadeferrel.pt/freguesia/5-historia/0
- T. Santos Pereira, P. F. C. Fonseca, A. Carvalho, «Carnation Atoms? A History of Nuclear Energy in Portugal», Minerva, 56, 505–528, 2018. https://link.springer.com/article/10.1007/s11024-018-9354-4
- H. Fagerström (VBB–SWECO), «Location of a Nuclear Power Plant in a Seismic Area with Sedimentary Rocks along the Portugal Coast», Bergmekanikdag 1978, pp. 49–50 (comparação entre Ferrel e Sizandro; Sizandro excluído por razões regionais e sismológicas, p. 50). https://www.befo.se/wp-content/uploads/2024/10/bergmekanikdag_1978.pdf
- DN / Lusa, «Freguesia de Peniche quer afirmar-se como “Capital da Luta contra o Nuclear”». https://www.dn.pt/lusa/interior/freguesia-de-peniche-quer-afirmar-se-como-capital-da-luta-contra-o-nuclear-10322854.html
- «Povo Algarvio», 27 mar. 1966, capa («central nuclear ibérica que será instalada no curso inferior do Guadiana. Aponta-se o lugar das Várzeas, poucos quilómetros ao sul de Alcoutim»), Hemeroteca Digital do Algarve. https://hemeroteca.ualg.pt/resources/pdf/2015406_1966-03-27_0000_capa-capa_t24-C-R0150.pdf
- J. Veiga Simão, depoimento para a memória do Campus Tecnológico e Nuclear (IST), abr. 2004, p. 8 («A decisão da EDP, sob pressão do GPSN, de proceder à selecção de diversos sítios para a implantação de centrais nucleares (Maio de 1980)»). https://www.ctn.tecnico.ulisboa.pt/memoria/depoim/dep-jvsimao.pdf
- IAEA, «Nuclear Power Reactors in the World», Reference Data Series n.º 2, edição de 2025, p. 3 («In 2024, the global median load factor was 86.4%»). https://www-pub.iaea.org/MTCD/publications/PDF/RDS-2-45_web.pdf
- IAEA, PRIS Analytics, indicadores de desempenho por país (fator de carga), consultado a 22 out. 2026. Médias de 2021–2025 calculadas pelo autor: EUA 92,4%; Hungria 90,0%; Eslováquia, Eslovénia e Roménia 89,7%. https://pris-stats.iaea.org/
- DGEG, «Estatísticas Rápidas das Renováveis», n.º 261, ago. 2026, pp. 6 e 9 (produção e potência instalada no fim de cada ano), e boletins mensais de 2022–2025 (evolução da potência ao longo do ano). Cálculo do autor com a potência mês a mês (2021: média do início e do fim do ano): eólica 26,8%, solar 17,4%. Inclui as regiões autónomas e o autoconsumo, cuja produção a DGEG estima em parte. https://www.dgeg.gov.pt/media/cnkfg5w5/dgeg-arr-2026-08.pdf
- H. Ritchie, «What are the safest and cleanest sources of energy?», Our World in Data, 2020 (dados de emissões atualizados em março de 2024). https://ourworldindata.org/safest-sources-of-energy
- IAEA Bulletin 60-2, «Management of Spent Fuel from Nuclear Power Reactors» (um PWR de 1 000 MWe descarrega ~40 elementos de combustível, ~20 t de óxido de urânio, por ano), 2019. https://www.iaea.org/sites/default/files/publications/magazines/bulletin/bull60-2/6020405.pdf
- S. Abousahl et al. (JRC, Comissão Europeia), «Technical assessment of nuclear energy with respect to the ‘do no significant harm’ criteria of Regulation (EU) 2020/852 (‘Taxonomy Regulation’)», 2021. https://publications.jrc.ec.europa.eu/repository/handle/JRC125953
- OSW, «China excluded from a Czech nuclear tender», 2021; NEI Magazine, «Rosatom excluded from Dukovany tender», 2021. https://osw.waw.pl/en/publikacje/analyses/2021-02-02/china-excluded-a-czech-nuclear-tender
- World Nuclear News, «UK government takes 50% stake, confirms backing for Sizewell C», nov. 2022. https://world-nuclear-news.org/articles/uk-government-takes-50-stake,-gives-go-ahead-for-s
- Sábado / Lusa, «Ministra diz que investimento em energia nuclear não faz sentido em Portugal», 10 mar. 2026. https://www.sabado.pt/portugal/amp/ministra-diz-que-investimento-em-energia-nuclear-nao-faz-sentido-em-portugal
- Autoridade Europeia do Trabalho, «EURES Report on labour shortages and surpluses 2024», 27 jun. 2025, p. 24. https://www.ela.europa.eu/en/publications/labour-shortages-and-surpluses-europe-2024
- Comissão Europeia, «The European Strategy for Housing Construction», COM(2025) 991, 16 dez. 2025, p. 13, nota 48 (betão +28% entre 2020 e 2024, dados do Eurostat). https://single-market-economy.ec.europa.eu/document/download/8e22818b-71f7-4e68-921c-2c65d458c6c6_en
- IAEA, «National Industrial Involvement to Support a Nuclear Power Programme», Nuclear Energy Series NG-T-3.4 (Rev. 1), jun. 2026, pp. 10–11, 17 e 26–27. https://www-pub.iaea.org/MTCD/Publications/PDF/p15953-PUB2139_web.pdf